Перейти к содержанию
← Все программы

Digital Leasing для ИП/TOO

Банк ЦентрКредит · Лизинг · Банк ЦентрКредит · Территория не указана — уточните в организации

Ставка от 23% (ГЭСВ от 26,12 %) до 24,40% (ГЭСВ 28,44%)

Сумма
от 5 до 70 млн. теңге
Ставка
от 23,00 % (ГЭСВ от 26,12 %) до 24,40% (ГЭСВ 28,44%)
Срок
от 37 до 60 месяцев

Кто может получить

Тип лизингополучателя
- Запрет по нерезидентам, в том числе по документу вид на жительство (ВНЖ). Разрешается только гражданин РК;

- Отсутствие налоговой задолженности, задолженности по обязательным пенсионным взносам, обязательным профессиональным пенсионным взносам и социальным отчислениям и (или) взноса;

- Отсутствие картотеки, арестов, наложенных на деньги, находящиеся на банковских счетах / распоряжений о приостановлении расходных операций по банковским счетам, инкассовых распоряжений Уполномоченных государственных Органов РК;

- Срок регистрации в качестве ТОО не менее 12-ти месяцев;

- Не рассматриваются ТОО с негативной кредитной историей.

Примечание

Преимущества
  • Экономия — компенсируйте НДС при расчете налогов
  • Быстрое оформление — получите ключи от автомобиля за один день
  • Выбор срока — определяйте срок лизинга от 37 до 60 месяцев
  • Онлайн-оформление — оформляйте автолизинг без платежек и бумажных документов в два клика

Условия для ТОО

Срок принятия решения
до 10 минут
Авансовый платеж
от 15% от суммы финансирования
Комиссия за организацию займа
от 0,5%-1,5% от суммы финансирования
Срок регистрации в качестве ТОО
Не менее 12-ти месяцев
Срок регистрации в качестве ТО
Не менее 12-ти месяцев;

Условия для ИП

Сумма
от 5 млн. теңге до 50 млн. теңге
Срок принятия решения
до 10 минут
Срок лизинга
от 37 до 60 месяцев
Авансовый платеж
от 10% до 30%
Ставки вознаграждения
от 23,45 % (ГЭСВ от 26,18 %) до 24,9% (ГЭСВ 27,97%)
Комиссия за организацию займа
без комиссии
Тип лизингополучателя
  • 1. Частное ИП со сроком непрерывной деятельности не менее 12 месяцев.
  • 2. Предельный возраст для заемщиков - на момент подачи заявки 65 лет.
  • 3. Положительная кредитная история, отсутствие задолженности по налогам и другим обязательным платежам в бюджет.
  • 4. Должен быть открыт текущий счет в АО "Банк ЦентрКредит".
  • 5. Не должен быть:
  • - Крестьянским хозяйством (КХ)
  • - ЧСИ, нотариусом, адвокатом, медиатором
  • - Участником совместных ЮЛ (АО, ОО, КСК, ИП)

Готовые бизнес-планы под эту программу

Бизнес-планы того же вида деятельности: код ОКЭД плана входит в перечень программы. Это совпадение по коду, а не одобрение — остальные условия проверяет организация.

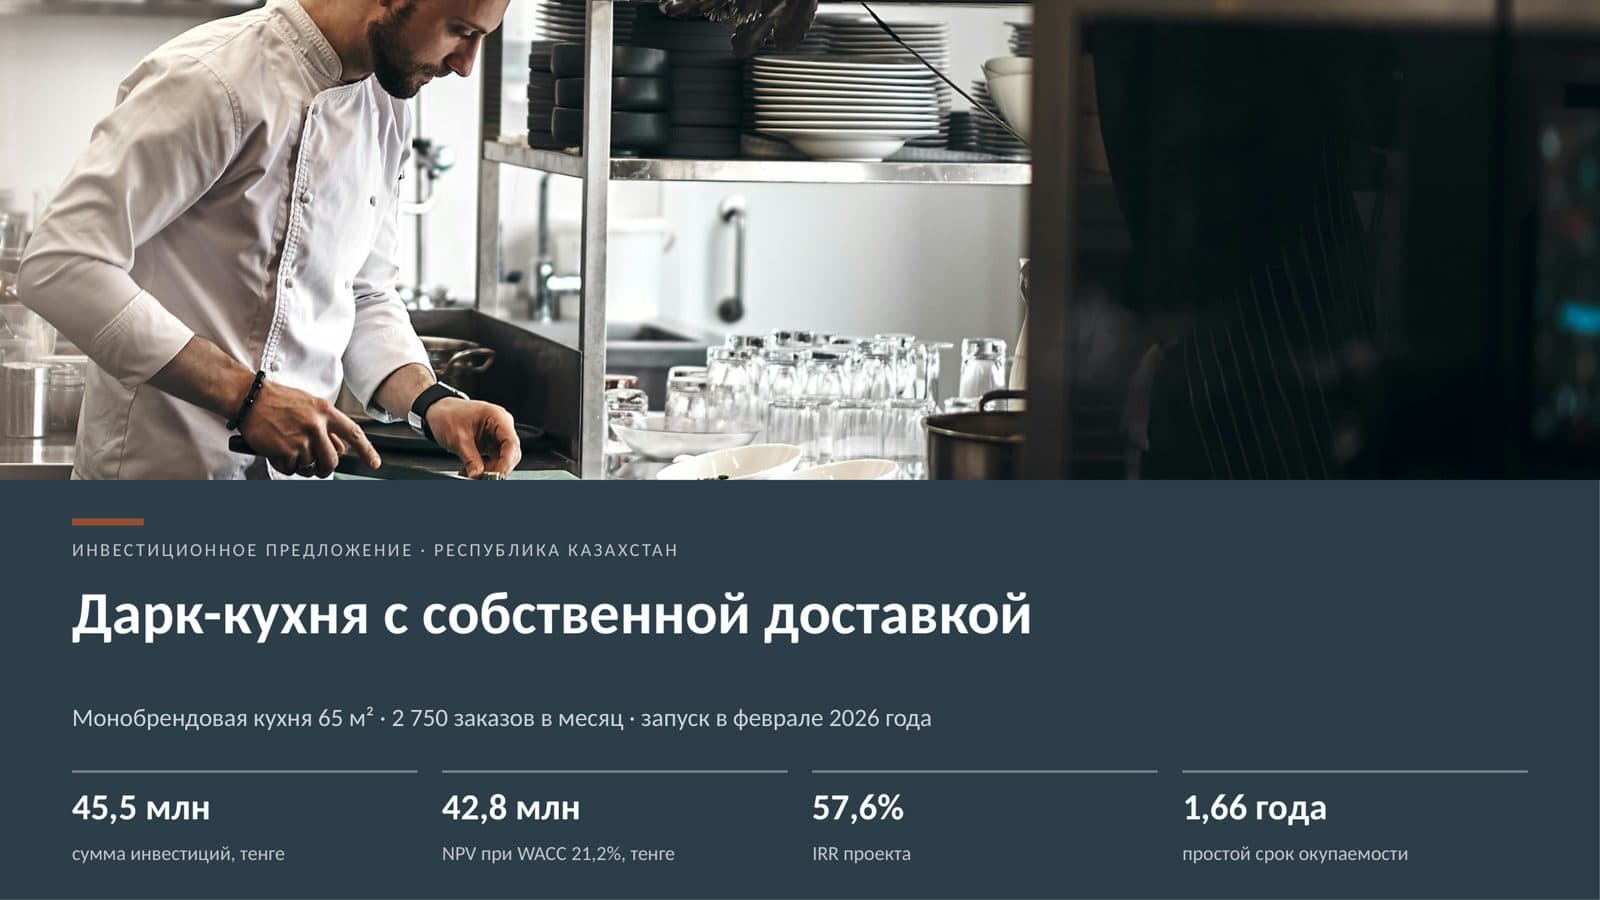
  • Темная кухня с доставкой

    Монобрендовая кухня без зала: производство пиццы, горячих блюд, национальной кухни и салатов по онлайн-заказам с собственной курьерской доставкой.

    56.10.1Деятельность ресторанов и предоставление услуг по доставке продуктов питания,...

    Инвестиции
    41–50,1 млн ₸
    Окупаемость
    1 год 8 месяцев

    69 000 ₸

    Подробнее

Частые вопросы

Нужен ли бизнес-план для этой программы?

Для льготных кредитов и субсидирования ставки банк оценивает проект, и бизнес-план с финансовой моделью входит в пакет документов почти всегда; точный перечень дает банк-партнер или оператор программы. Для грантов бизнес-план обязателен и защищается перед комиссией. На этой странице указаны источник условий и дата, когда мы их сверяли, а ниже подобраны готовые бизнес-планы по видам деятельности из перечня программы.

Что значит «предварительно подходит»?

Мы сравнили ваш вид деятельности, регион, сумму и цель с опубликованными условиями программы. Совпадение по этим условиям не означает одобрения: банк или оператор дополнительно проверяет залог, финансовое состояние, кредитную историю и документы. Если каких-то данных у программы нет, мы показываем «нужно уточнить» и пишем, что именно.

Почему банк отказывает даже при хорошем бизнес-плане?

По данным самих банков, большая часть отказов связана не с расчетами, а с залогом: ошибки в документах на имущество, неузаконенные перепланировки, неликвидный объект. Дальше идут нестабильные финансы действующего бизнеса, непрозрачные обороты и кредитная история. Бизнес-план снимает вопросы к проекту, но не заменяет документы на залог и чистую отчетность, поэтому готовить нужно все три части вместе: проект, залог и отчетность.

Какие ошибки в бизнес-плане кредитный комитет видит первыми?

Завышенный план продаж без обоснования, неучтенные налоги и фонд оплаты труда, заниженные расходы, отсутствие источника погашения кредита, расхождение цифр между разделами и отсутствие сценария на случай падения продаж. В готовом комплекте все отчеты считаются из одной модели, поэтому расхождений между разделами нет, а в записке есть раздел рисков с расчетом запаса прочности.

Как проходит защита бизнес-плана на грант?

Заявка подается через портал с заполненным шаблоном, затем проект представляется комиссии района или города. Каждый член комиссии ставит баллы по пяти критериям: конкурентоспособность идеи, проработка рынка сбыта, финансовая состоятельность, предпринимательские навыки заявителя и создание рабочих мест. Комплект с расчетами закрывает второй и третий критерии, остальные зависят от вас, поэтому к защите стоит знать цифры своего проекта наизусть.

На что можно тратить грант?

По условиям грантов для бизнес-идей средства идут на инструменты, оборудование, технику, животных и птицу, саженцы и семена, аренду помещения. Нельзя тратить на личные нужды, погашение кредитов, покупку или строительство жилья, покупку земли и подакцизные товары. Структура вложений в модели должна совпадать с разрешенными статьями, иначе комиссия вернет заявку.