Перейти к содержанию
← Все программы

Программа кредитования «Өрлеу»

Bank RBK · Льготный кредит · Банк РБК · Территория не указана — уточните в организации

Программа обусловленного размещения средств в банках второго уровня для последующего финансирования микро, малого и среднего частного предпринимательства «Өрлеу».

Сумма
Не более 7 миллиардов тенге (включительно) на одного заемщика/на Группу связанных лиц (далее ГСЗ), с учетом действующих обязательств по всем программам обусловленного размещения средств Фонда; Не более 5 миллиардов тенге (включительно) на одного заемщика/ на ГСЗ с учетом действующих обязательств по всем программам Фонда - для проектов в отрасли «Обрабатывающая промышленность» с низким и средним уровнем передела в соответствии с Приказом и.о. Министра индустрии и инфраструктурного развития РК от 30.05.2022 года №306 «Об утверждении Перечня приоритетных товаров».
Ставка
12,6%
Срок
- инвестиции – до 120 месяцев; - на рефинансирование/замещение источника финансирования по действующим займам заемщика, выданным не ранее 01.12.2025г. - не более остатка срока рефинансируемой задолженности.

Кто может получить

Субъекты микро, малого и среднего частного предпринимательства осуществляющие деятельность в приоритетных отраслях кредитования в соответствии с Приложением №2.

Заемщик не может являться

1) субъектом государственного предпринимательства;

2) субъектом не соответствующим условиям Программы;

3) субъектом, имеющим текущую просроченную ссудную задолженность свыше 60 календарных дней согласно данным АО «ГКБ»/ТОО «ПКБ» и (или) просроченную задолженность по налогам и выплатам в бюджет по данным органов государственных доходов на дату получения займа или подачи кредитной заявки.

4) субъектом, реализующим проект, предусматривающий производство или поставку оружия (в т.ч. составные для производства оружия), наркосодержащих веществ или другого имущества, изъятого из гражданского оборота;

5) субъектом, реализующим проект, предусматривающий организацию и (или) развитие игорного бизнеса;

6) субъектом, реализующим проект, предусматривающий деятельность, связанную с террористической и любой иной деятельностью, запрещенной законодательством РК;

7) субъектом, реализующим проект, предусматривающий выпуск и оптовую реализацию подакцизных товаров или продукции, за исключением проектов, предусматривающих выпуск таксомоторных транспортных средств и спиртосодержащей продукции медицинского назначения (кроме бальзамов), зарегистрированной в соответствии с законодательством РК в качестве лекарственного средства;

8) субъектом, 25% (двадцать пять) процентов и более акций (долей участия в уставном капитале) которых прямо принадлежит государственным предприятиям/учреждениям, национальным управляющим холдингам, национальным холдингам, национальным компаниям

9) некоммерческой организацией;

10) государственным предприятием, в том числе основанным на праве хозяйственного ведения или являющимся казенным предприятием;

11) юридические лица, зарегистрированные в офшорных зонах, предусмотренных постановлением Правления АРРФР РК от 24.02.2020 года № 8 «Об установлении Перечня офшорных зон для целей банковской и страховой деятельности, деятельности профессиональных участников рынка ценных бумаг и иных лицензируемых видов деятельности на рынке ценных бумаг, деятельности акционерных инвестиционных фондов и деятельности организаций, осуществляющих микрофинансовую деятельность», и (или) иных нормативных правовых актах РК, а также юридические лица, участники/ акционеры/ члены которых зарегистрированы в офшорных зонах с долей участия/пакетом акций в уставном капитале юридических лиц более 10% (десяти процентов);

12) субъектом, связанным с Банком особыми отношениями и признаваемым таковым в соответствии с банковским законодательством РК;

13) субъектом крупного частного предпринимательства;

14) субъектом, реализующим виды деятельности, указанные в пункте 4 статьи 24 Предпринимательского кодекса РК.

• деятельность, связанную с оборотом наркотических средств, психотропных веществ и прекурсоров;

• производство и (или) оптовую реализацию подакцизной продукции;

• деятельность по хранению зерна на хлебоприемных пунктах;

• проведение лотереи;

• деятельность в сфере игорного бизнеса;

• деятельность, связанную с оборотом радиоактивных материалов;

• банковскую деятельность (либо отдельные виды банковских операций) и деятельность на страховом рынке (кроме деятельности страхового агента);

• аудиторскую деятельность;

• профессиональную деятельность на рынке ценных бумаг;

• деятельность кредитных бюро;

• охранную деятельность;

• деятельность, связанную с оборотом гражданского и служебного оружия и патронов к нему.

15) аффилированным лицом субъекта крупного предпринимательства

Примечание

Валюта
Теңге
Льготный период по погашению ОД
Не более 24 месяцев, с даты предоставления займа, в случае финансирования Конечных заемщиков в виде кредитной линии – с даты первого транша.
Льготный период по погашению %
Не более 12 месяцев.
Период доступности
Период доступности по кредитной линии - не более 12 месяцев.
Комиссии
Перечень комиссий и неустоек изложен в Приложении №1. Не допускается установление для заемщика штрафа за досрочное погашение займа, а также штрафа в случае нарушения Банком условий, предусмотренных пунктами 12 и 13 (за исключением подпунктов 14 и 15) данной карточки продукта.
Обеспечение
В соответствии с залоговой политикой Банка. Запрещается предоставление бланковых займов заемщикам, за исключением проектов, предусматривающих последующее предоставление в залог имущества приобретаемого или построенного в рамках Программы. Заемщики, получившие финансирование в рамках Программы, имеют право подать заявку на участие в государственной программе гарантирования при соответствии проекта/ заемщика требованиям государственной программы. Банк обязан включать во все Договоры обеспечения, условие о том, что в случае уступки Банком Фонду и/или в пользу иного лицу, определенному Фондом, прав (требований) по портфелю займов заемщиков, профинансированных по Соглашению, право первоочередного обращения взыскания на предмет (в том числе предмета залога) закрепляется/передается Фонду и/или иному лицу, определен-ному Фондом, которому такие права требования были переданы, требования Фонда и/или иного лица, определенного Фондом, удовлетворяются из стоимости предмета Договора обеспечения преимущественно перед другими кредиторами Конечного заемщика и/или лица, предоставившего обеспечение, в том числе перед Банком по другим обязательствам (при их наличии). О чем Банк безоговорочно соглашается и обязуется соблюдать, независимо от закрепленного в Договоре обеспечения.
Ограничения
  • Запрещается предоставление займов заемщикам на следующие цели: 1) финансирование сделок по приобретению действующего бизнеса и объектов недвижимости с целью продолжения ранее осуществлявшейся деятельности, а также мнимых и притворных сделок, за исключением случаев запуска нового бизнеса или возобновления ранее прекращённой деятельности в приоритетных направлениях
  • 2) участие в уставных капиталах юридических лиц
  • 3) возмещение ранее понесенных затрат заемщика, погашение задолженности, возникшей в связи с получением заемщиком финансовой помощи от физических и (или) юридических лиц, в том числе участников, акционеров, должностных лиц и работников заемщика
  • 4) потребительское кредитование
  • 5) выплаты дивидендов учредителям (в том числе участникам, акционерам заемщика)
  • 6) покрытие убытков хозяйственной деятельности заемщика
  • 7) оплата услуг поверенным (агентам). Поверенным (агентом) является лицо, которое на основе договора поручения совершает от имени и за счет кредитора (доверителя) или администратора бюджетной программы и в соответствии с его указаниями определенные поручения, связанные с бюджетным кредитованием (обслуживание бюджетных кредитов, проведение расчетов с заемщиком, проведение мониторинга заемщика и проектов, взыскание задолженности и т.д.)
  • 8) оплаты комиссий, сборов и (или) иных платежей, связанных с займом заемщика, за исключением комиссии за организацию займа, указанную в «Прочих условиях». В случае, списания указанных комиссий за счет средств займа, допускается возмещение средств займа на данную сумму собственными средствами заемщика и дальнейшее направление по целевому использованию, при этом возмещение должно быть осуществлено в течение 30 календарных дней с момента списания комиссии, либо в такой же срок должно быть осуществлено досрочное погашение займа на сумму оплаченных комиссий
  • 9) приобретение ценных бумаг (портфельные инвестиции), а также размещение средств займа во вклады
  • 10) реализацию проектов, предусматривающих выпуск и оптовую реализацию подакцизных товаров или продукции, за исключением проектов, предусматривающих выпуск таксомоторных транспортных средств и спиртосодержащей продукции медицинского назначения (кроме бальзамов), зарегистрированной в соответствии с законодательством РК в качестве лекарственного средства
  • 11) на реализацию проектов, предусматривающих производство или поставку оружия (в том числе составные для производства оружия), наркосодержащих веществ или другого имущества, изъятого из гражданского оборота
  • 12) на реализацию проектов, предусматривающих организацию и (или) развитие игорного бизнеса
  • 13) на реализацию проектов, предусматривающих деятельность, связанную с террористической и любой иной деятельностью, запрещенной законодательством РК
  • 14) приобретение имущества/активов, впоследствии оформляемых на третьих лиц, а также осуществление строительства объекта на земельном участке, принадлежащем третьим лицам, за исключением случаев: - строительства на земельном участке, находящемся в государственной собственности
  • - строительства/оформления имущества/актива на созаемщика с правом освоения (при этом, со-заемщик должен соответствовать требованиям и условиям Программы, предъявляемым к заемщикам)
  • - строительства/оформления имущества/актива на близких родственников заемщика (в соответствии с Кодексом РК «О браке (супружестве) и семье»), выступающих в качестве созаемщика по договору банковского займа
  • 15) на оплату сделок, имеющих явные признаки мнимости или притворности в соответствии с гражданским законодательством РК
  • 16) бланковые займы, за исключением проектов, предусматривающих последующее предоставление в залог имущества приобретаемого или построенного в рамках Программы и займов заемщиков на цели пополнения оборотных средств на сумму, не превышающую 300 миллионов тенге
  • 17) приобретение инвестиционных активов импортного производства, за исключением активов по которым нет аналогов у отечественных производителей, таких как: - отделочные строительные материалы
  • - оборудование, спецтехника и запасные части
  • Допускается приобретать активы отечественного производства с маркировкой «Сделано в Казахстане» в соответствии с требованиями национальных стандартов РК СТ РК 3836 «Знак маркировки «Қазақстанда жасалған». Технические требования и СТ РК 3837 «Порядок применения знака маркировки «Қазақстанда жасалған»);»
  • Департамент реализации государственных программ АО «Bank RBK» 18) финансирования заемщиков, осуществляющих банковскую деятельность (либо отдельные виды банковских операций) и деятельность на страховом рынке (кроме деятельности страхового агента)
  • 19) на оплату (в том числе погашение задолженности) любых налоговых обязательств (за исключением НДС включенного в стоимость приобретаемого актива за счет средств займа), любой государственной пошлины, любых таможенных платежей/сборов, пошлин, любых социальных платежей и отчислений (в том числе: обязательные пенсионные взносы, обязательные профессиональные пенсионные взносы, обязательные пенсионные взносы работодателя, социальные отчисления, уплачиваемые в соответствии с Социальным кодексом РК, отчисления и взносы на обязательное социальное медицинское страхование, уплачиваемые в соответствии с Законом РК «Об обязательном социальном медицинском страховании»), а также на оплату любой страховой премии, в том числе по договору об обязательном страховании работников от несчастных случаев. Настоящий запрет распространяется, в том числе на заем, предоставленный на цели пополнения оборотных средств. Заемщикам запрещено приобретать инвестиционные активы импортного производства, за исключением инвестиционных активов по которым нет аналогов у отечественных производителей, таких как: - отделочные строительные материалы
  • - оборудование, спецтехника и запасные части
  • Допускается приобретать инвестиционные активы отечественного производства с маркировкой «Сделано в Казахстане» в соответствии с требованиями национальных стандартов Республики Казахстан СТ РК 3836 «Знак маркировки «Қазақстанда жасалған». Технические требования и СТ РК 3837 «Порядок применения знака маркировки «Қазақстанда жасалған»)
  • Запрещена частичная/полная конвертация средств Займа в иностранную валюту при отсутствии на дату такой конвертации соответствующего контракта (договора) на приобретение активов, работ, услуг согласно цели проекта, на сумму конвертации. Запрещается начисление вознаграждения на выданные Банком кредитные средства, находящиеся на текущих счетах Конечных заемщиков.
Обязательные условия
  • По проектам заемщиков устанавливаются следующие встречные обязательства: 1) Инвестиционные проекты, направленные на создание и (или) расширение производственных мощностей, а также строительство новых объектов: • рост объема производства (выпуска продукции) или выручки не менее 10%
  • • создание рабочих мест из расчета не менее 1 рабочего места на каждые 100 млн тенге финанси-рования
  • 2) Инвестиционные проекты, направленные на модернизацию и повышение эффективности деятельности Конечных заемщиков. • рост производительности труда (выручка на одного работника) не менее 10%
  • • рост фонда оплаты труда не ниже уровня накопленной инфляции по итогам 1-го финансового года и на ежегодной основе до окончания срока финансирования. Использование средств займа заемщиком осуществляется в безналичной форме расчета. Финансирование заемщика возможно только при условии отсутствия у заемщика задолженности по налогам и другим обязательным платежам, задолженности по обязательным пенсионным взносам, обязательным профессиональным пенсионным взносам и социальным отчислениям в бюджет (до-пускается задолженность в совокупности не более 10 МРП) подтверждается справкой органов государственных доходов, выданной не позднее, чем за 30 календарных дней до даты принятия заявки Конечного заемщика на финансирование. Данное условие проверяется Банком на дату принятия заявки на финансирование. Освоение кредитных средств по заявкам заемщиков на получение займа/открытие кредитной линии суммой свыше 750 миллионов тенге осуществляется путем предоставления в Фонд заявки заемщиков на получение займа/открытие кредитной линии, решения уполномоченного органа Банка об одобрении финансирования заемщиков в рамках Программы и заполненной Карточки ГСЗ, направленных посредством электронного документооборота с указанием наименования заемщиков, БИН и ОКЭД, суммы, цели и срока займа для проверки заявки на соответствие условиям Программы и в целях соблюдения лимита на одного заемщика/ГСЗ. При этом Фонд в праве затребовать дополнительные документы по заемщикам, а также отказать в согласовании финансирования. Банк обязан зафиксировать с вложением (осуществить screenshot с сайта https://stat.gov.kz/) финансируемый ОКЭД Конечного заемщика по каждой заявке на дату согласования заявки на финансирование в Фонд. Наличие присвоенного кода ОКЭД на соответствующем сайте органов статистики должно подтверждаться до момента получения Конечным заемщиком займа по Договору банковского займа.

Готовые бизнес-планы под эту программу

Бизнес-планы того же вида деятельности: код ОКЭД плана входит в перечень программы. Это совпадение по коду, а не одобрение — остальные условия проверяет организация.

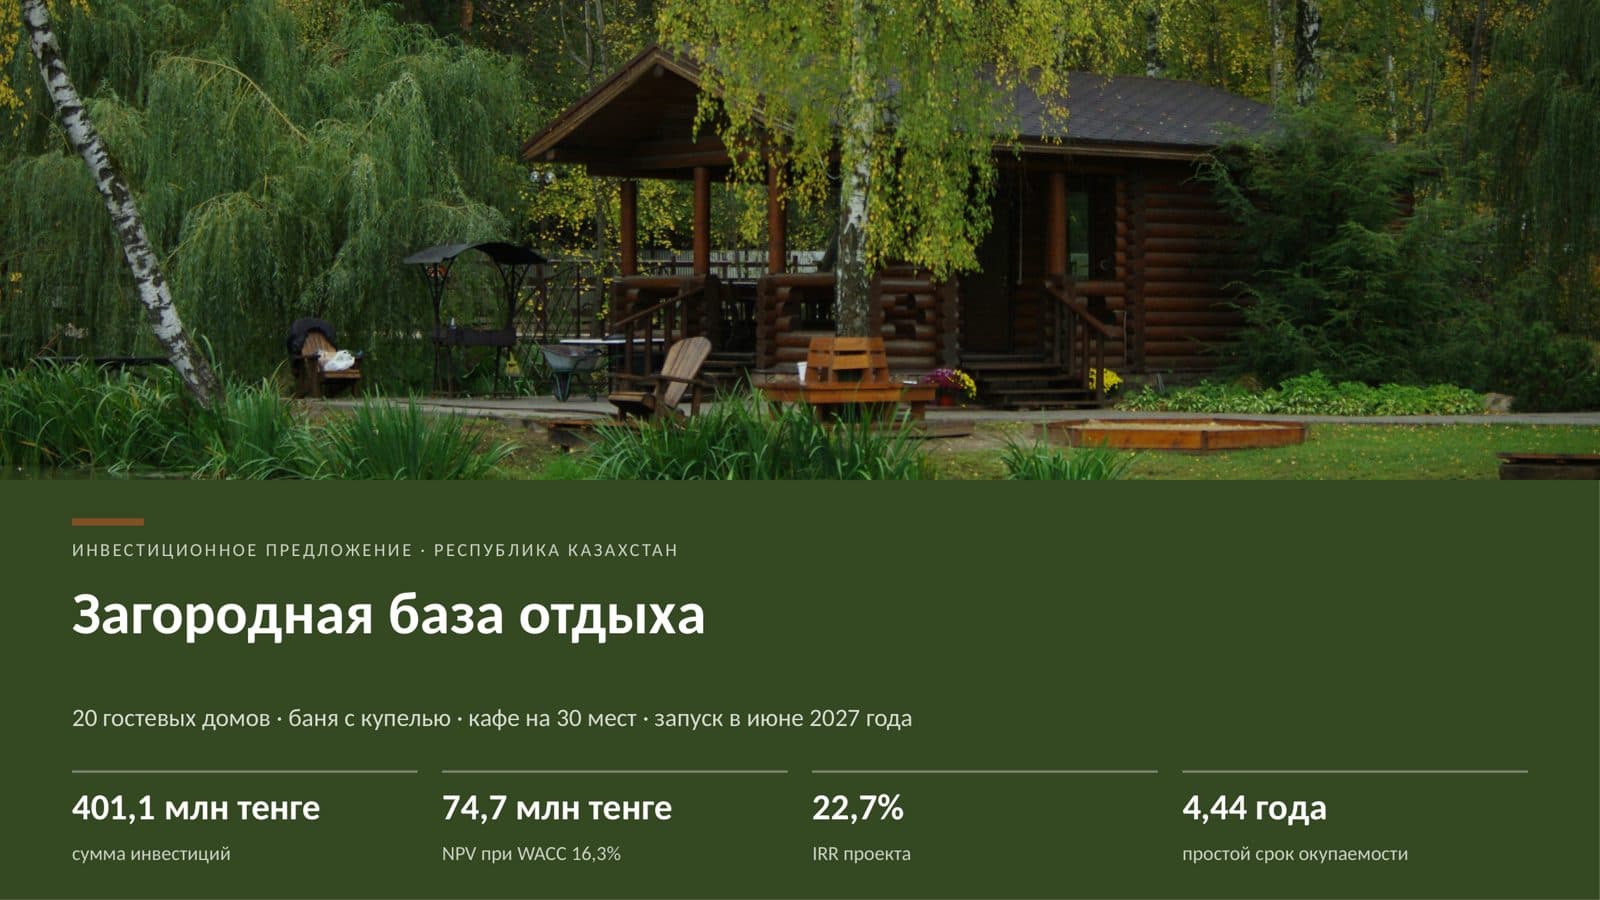
  • Загородная база отдыха

    Загородная база отдыха на арендованном участке: модульные гостевые дома стандартного и семейного формата, баня с купелью, беседки с мангальной зоной и кафе-столовая.

    55.20.0Предоставление жилья на выходные и прочие периоды краткосрочного проживания

    Инвестиции
    361–441,2 млн ₸
    Окупаемость
    4 года 5 месяцев

    69 000 ₸

    Подробнее
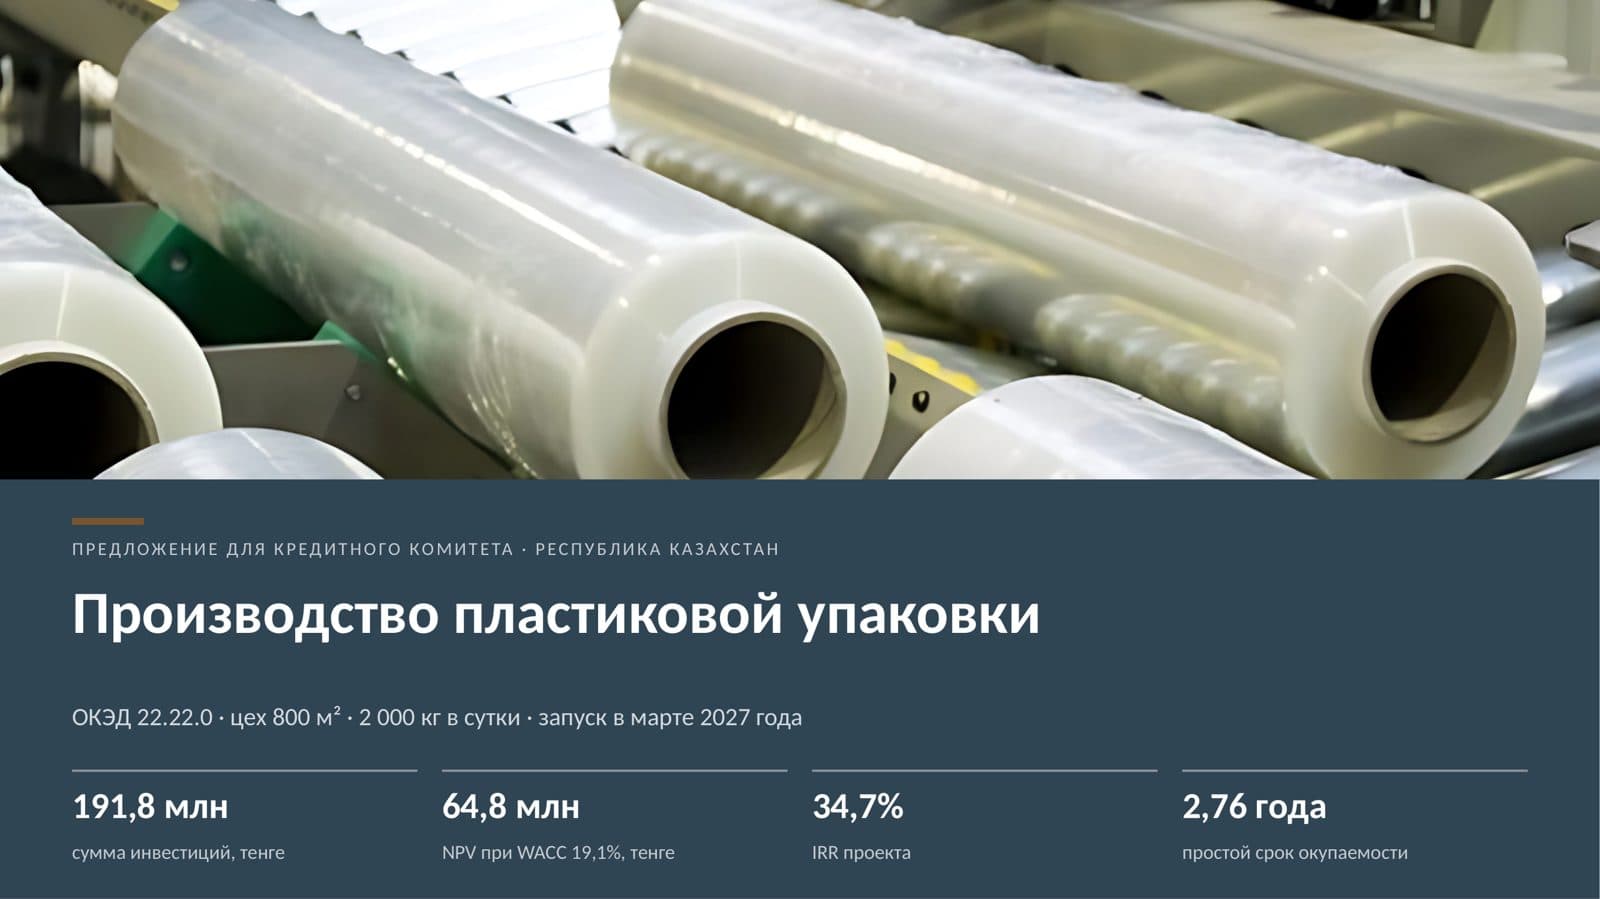
  • Производство пластиковой упаковки

    Цех полиэтиленовой упаковки: пакеты-майка с флексопечатью, фасовочные и курьерские пакеты, пленка ПВД

    22.22.0Производство пластиковых упаковок для товаров

    Инвестиции
    172,6–210,9 млн ₸
    Окупаемость
    2 года 9 месяцев

    69 000 ₸

    Подробнее
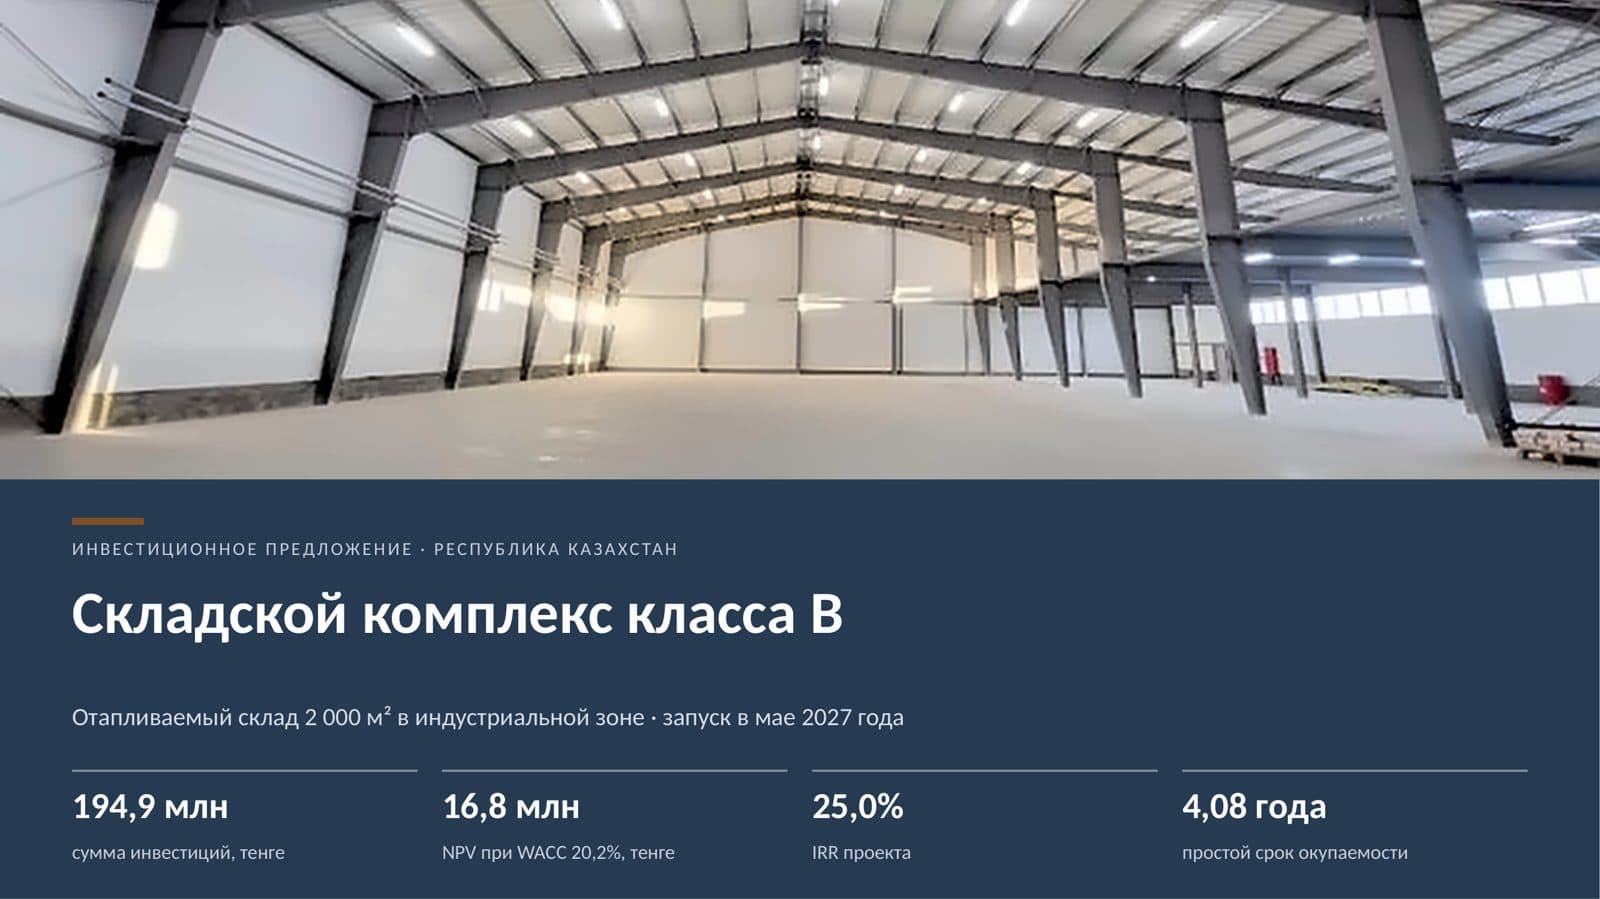
  • Складской комплекс класса B

    Быстровозводимый отапливаемый склад класса B в индустриальной зоне: аренда складских блоков и офиса дистрибьюторам, логистам и продавцам маркетплейсов.

    68.20.8Аренда (субаренда) и управление собственными или арендованными складскими пом...

    Инвестиции
    175,4–214,4 млн ₸
    Окупаемость
    4 года 1 месяц

    69 000 ₸

    Подробнее
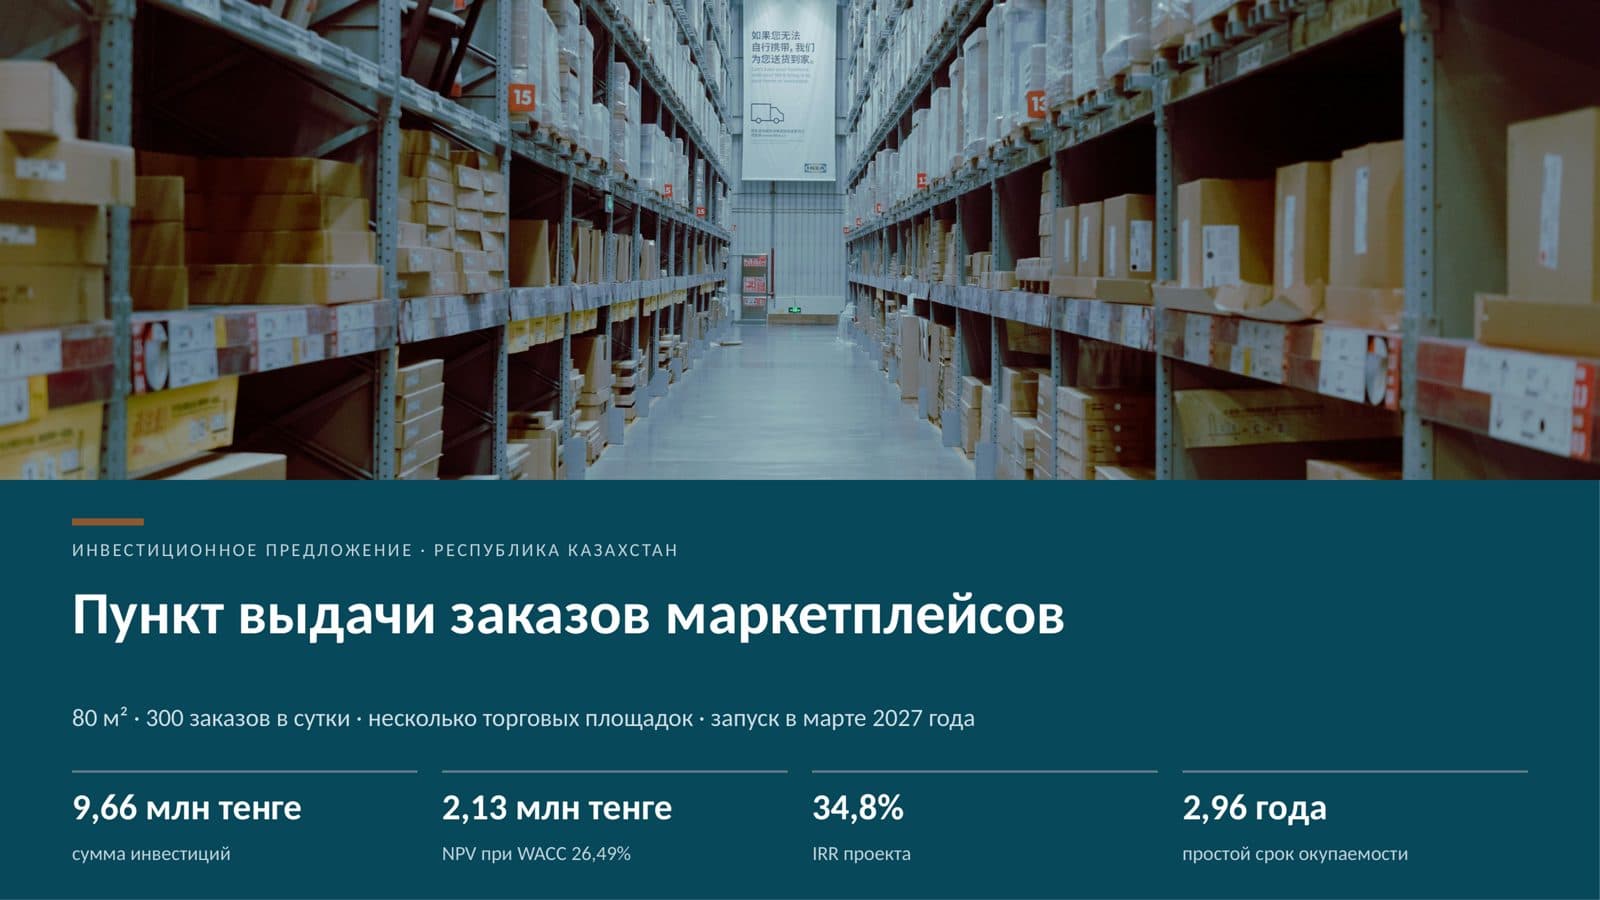
  • Пункт выдачи заказов

    Выдача, примерка и возврат заказов маркетплейсов на условиях партнерского вознаграждения

    52.10.2Складирование и хранение непродовольственных товаров, кроме зерна

    Инвестиции
    8,7–10,6 млн ₸
    Окупаемость
    2 года 11 месяцев

    69 000 ₸

    Подробнее
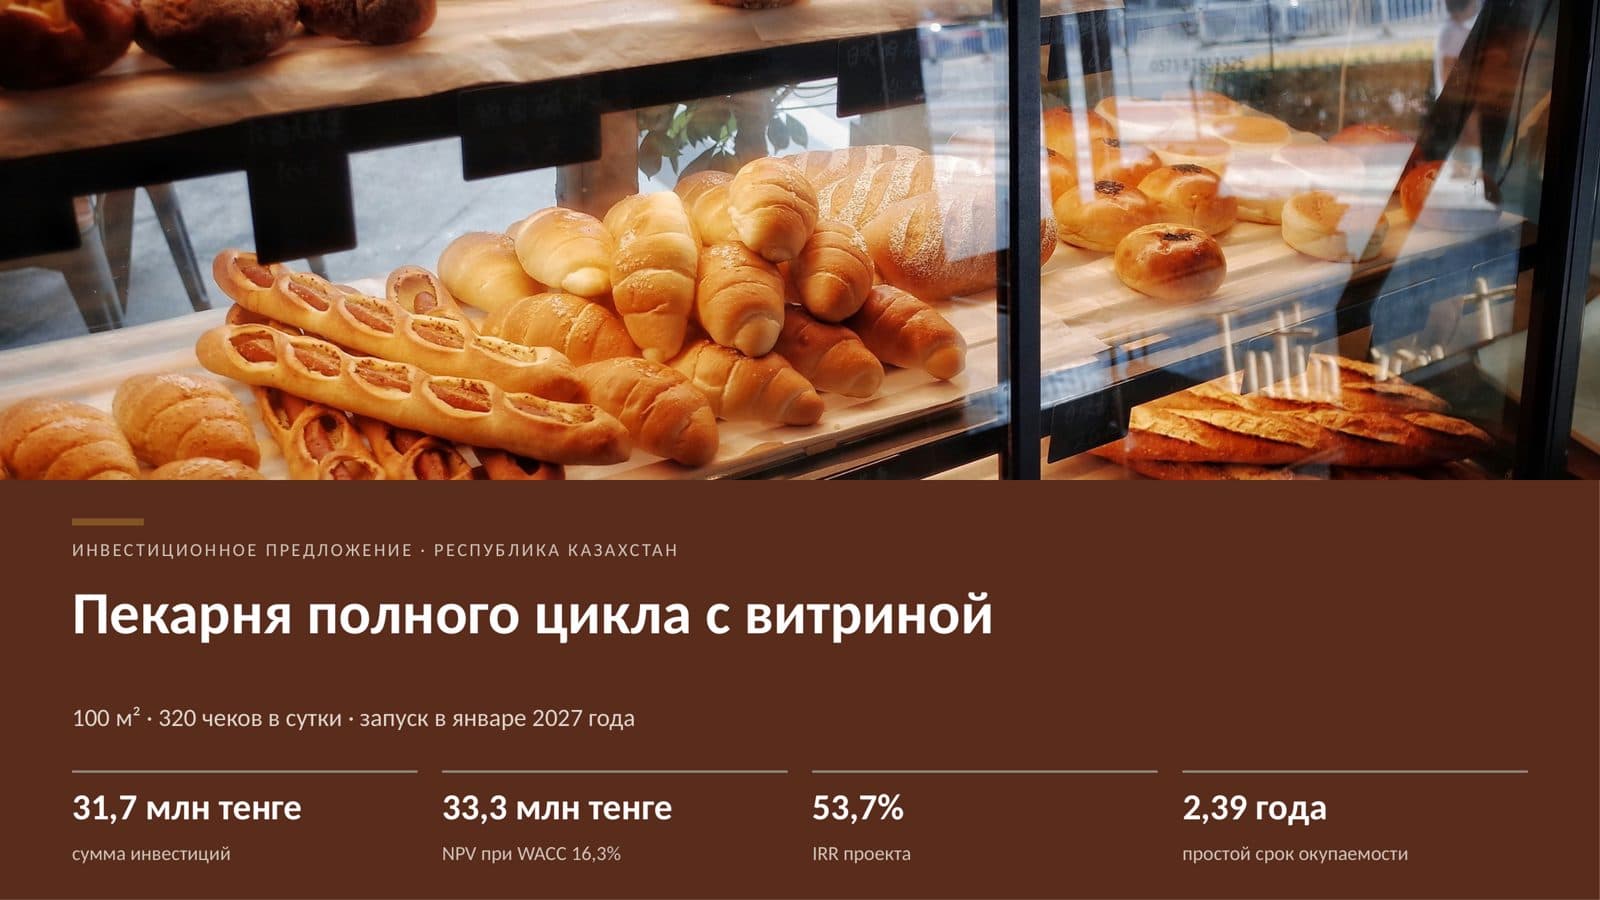
  • Пекарня полного цикла с витриной

    Пекарня с собственным цехом и торговым залом: хлеб, выпечка, десерты и кофе на вынос, продажа в день выпечки.

    10.71.0Производство хлеба; производство свежих мучных кондитерских изделий, тортов и пирожных

    Инвестиции
    28,5–34,8 млн ₸
    Окупаемость
    2 года 5 месяцев

    69 000 ₸

    Подробнее
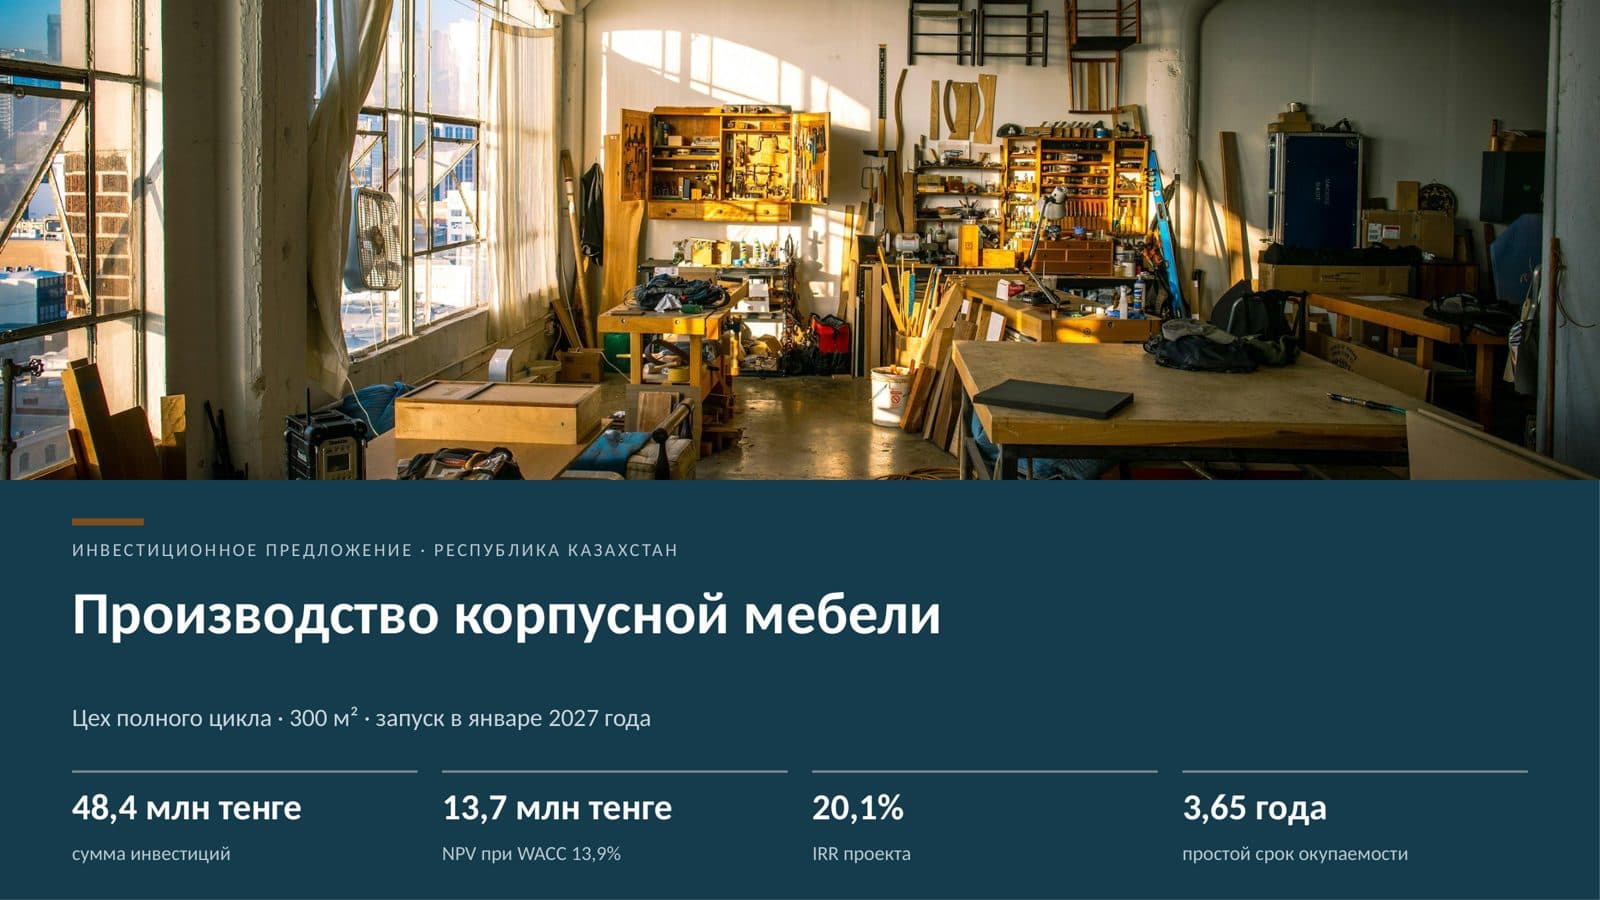
  • Производство корпусной мебели

    Цех полного цикла корпусной мебели на заказ: кухни, шкафы-купе, гардеробные и мебель для дома с замером, проектом и монтажом.

    31.02.0Производство кухонной мебели

    Инвестиции
    43,6–53,3 млн ₸
    Окупаемость
    3 года 8 месяцев

    69 000 ₸

    Подробнее

Частые вопросы

Нужен ли бизнес-план для этой программы?

Для льготных кредитов и субсидирования ставки банк оценивает проект, и бизнес-план с финансовой моделью входит в пакет документов почти всегда; точный перечень дает банк-партнер или оператор программы. Для грантов бизнес-план обязателен и защищается перед комиссией. На этой странице указаны источник условий и дата, когда мы их сверяли, а ниже подобраны готовые бизнес-планы по видам деятельности из перечня программы.

Что значит «предварительно подходит»?

Мы сравнили ваш вид деятельности, регион, сумму и цель с опубликованными условиями программы. Совпадение по этим условиям не означает одобрения: банк или оператор дополнительно проверяет залог, финансовое состояние, кредитную историю и документы. Если каких-то данных у программы нет, мы показываем «нужно уточнить» и пишем, что именно.

Почему банк отказывает даже при хорошем бизнес-плане?

По данным самих банков, большая часть отказов связана не с расчетами, а с залогом: ошибки в документах на имущество, неузаконенные перепланировки, неликвидный объект. Дальше идут нестабильные финансы действующего бизнеса, непрозрачные обороты и кредитная история. Бизнес-план снимает вопросы к проекту, но не заменяет документы на залог и чистую отчетность, поэтому готовить нужно все три части вместе: проект, залог и отчетность.

Какие ошибки в бизнес-плане кредитный комитет видит первыми?

Завышенный план продаж без обоснования, неучтенные налоги и фонд оплаты труда, заниженные расходы, отсутствие источника погашения кредита, расхождение цифр между разделами и отсутствие сценария на случай падения продаж. В готовом комплекте все отчеты считаются из одной модели, поэтому расхождений между разделами нет, а в записке есть раздел рисков с расчетом запаса прочности.

Как проходит защита бизнес-плана на грант?

Заявка подается через портал с заполненным шаблоном, затем проект представляется комиссии района или города. Каждый член комиссии ставит баллы по пяти критериям: конкурентоспособность идеи, проработка рынка сбыта, финансовая состоятельность, предпринимательские навыки заявителя и создание рабочих мест. Комплект с расчетами закрывает второй и третий критерии, остальные зависят от вас, поэтому к защите стоит знать цифры своего проекта наизусть.

На что можно тратить грант?

По условиям грантов для бизнес-идей средства идут на инструменты, оборудование, технику, животных и птицу, саженцы и семена, аренду помещения. Нельзя тратить на личные нужды, погашение кредитов, покупку или строительство жилья, покупку земли и подакцизные товары. Структура вложений в модели должна совпадать с разрешенными статьями, иначе комиссия вернет заявку.