Мазмұнға өту
← Барлық бағдарламалар

Программа кредитования «Өрлеу»

Bank RBK · Жеңілдетілген несие · Банк РБК · Аумағы көрсетілмеген — ұйымнан нақтылаңыз

Бұл бағдарламаның шарттары әзірге тек орыс тілінде қолжетімді.

Программа обусловленного размещения средств в банках второго уровня для последующего финансирования микро, малого и среднего частного предпринимательства «Өрлеу».

Сомасы
Не более 7 миллиардов тенге (включительно) на одного заемщика/на Группу связанных лиц (далее ГСЗ), с учетом действующих обязательств по всем программам обусловленного размещения средств Фонда; Не более 5 миллиардов тенге (включительно) на одного заемщика/ на ГСЗ с учетом действующих обязательств по всем программам Фонда - для проектов в отрасли «Обрабатывающая промышленность» с низким и средним уровнем передела в соответствии с Приказом и.о. Министра индустрии и инфраструктурного развития РК от 30.05.2022 года №306 «Об утверждении Перечня приоритетных товаров».
Мөлшерлеме
12,6%
Мерзімі
- инвестиции – до 120 месяцев; - на рефинансирование/замещение источника финансирования по действующим займам заемщика, выданным не ранее 01.12.2025г. - не более остатка срока рефинансируемой задолженности.

Кім ала алады

Субъекты микро, малого и среднего частного предпринимательства осуществляющие деятельность в приоритетных отраслях кредитования в соответствии с Приложением №2.

Заемщик не может являться

1) субъектом государственного предпринимательства;

2) субъектом не соответствующим условиям Программы;

3) субъектом, имеющим текущую просроченную ссудную задолженность свыше 60 календарных дней согласно данным АО «ГКБ»/ТОО «ПКБ» и (или) просроченную задолженность по налогам и выплатам в бюджет по данным органов государственных доходов на дату получения займа или подачи кредитной заявки.

4) субъектом, реализующим проект, предусматривающий производство или поставку оружия (в т.ч. составные для производства оружия), наркосодержащих веществ или другого имущества, изъятого из гражданского оборота;

5) субъектом, реализующим проект, предусматривающий организацию и (или) развитие игорного бизнеса;

6) субъектом, реализующим проект, предусматривающий деятельность, связанную с террористической и любой иной деятельностью, запрещенной законодательством РК;

7) субъектом, реализующим проект, предусматривающий выпуск и оптовую реализацию подакцизных товаров или продукции, за исключением проектов, предусматривающих выпуск таксомоторных транспортных средств и спиртосодержащей продукции медицинского назначения (кроме бальзамов), зарегистрированной в соответствии с законодательством РК в качестве лекарственного средства;

8) субъектом, 25% (двадцать пять) процентов и более акций (долей участия в уставном капитале) которых прямо принадлежит государственным предприятиям/учреждениям, национальным управляющим холдингам, национальным холдингам, национальным компаниям

9) некоммерческой организацией;

10) государственным предприятием, в том числе основанным на праве хозяйственного ведения или являющимся казенным предприятием;

11) юридические лица, зарегистрированные в офшорных зонах, предусмотренных постановлением Правления АРРФР РК от 24.02.2020 года № 8 «Об установлении Перечня офшорных зон для целей банковской и страховой деятельности, деятельности профессиональных участников рынка ценных бумаг и иных лицензируемых видов деятельности на рынке ценных бумаг, деятельности акционерных инвестиционных фондов и деятельности организаций, осуществляющих микрофинансовую деятельность», и (или) иных нормативных правовых актах РК, а также юридические лица, участники/ акционеры/ члены которых зарегистрированы в офшорных зонах с долей участия/пакетом акций в уставном капитале юридических лиц более 10% (десяти процентов);

12) субъектом, связанным с Банком особыми отношениями и признаваемым таковым в соответствии с банковским законодательством РК;

13) субъектом крупного частного предпринимательства;

14) субъектом, реализующим виды деятельности, указанные в пункте 4 статьи 24 Предпринимательского кодекса РК.

• деятельность, связанную с оборотом наркотических средств, психотропных веществ и прекурсоров;

• производство и (или) оптовую реализацию подакцизной продукции;

• деятельность по хранению зерна на хлебоприемных пунктах;

• проведение лотереи;

• деятельность в сфере игорного бизнеса;

• деятельность, связанную с оборотом радиоактивных материалов;

• банковскую деятельность (либо отдельные виды банковских операций) и деятельность на страховом рынке (кроме деятельности страхового агента);

• аудиторскую деятельность;

• профессиональную деятельность на рынке ценных бумаг;

• деятельность кредитных бюро;

• охранную деятельность;

• деятельность, связанную с оборотом гражданского и служебного оружия и патронов к нему.

15) аффилированным лицом субъекта крупного предпринимательства

Ескертпе

Валюта
Теңге
Льготный период по погашению ОД
Не более 24 месяцев, с даты предоставления займа, в случае финансирования Конечных заемщиков в виде кредитной линии – с даты первого транша.
Льготный период по погашению %
Не более 12 месяцев.
Период доступности
Период доступности по кредитной линии - не более 12 месяцев.
Комиссии
Перечень комиссий и неустоек изложен в Приложении №1. Не допускается установление для заемщика штрафа за досрочное погашение займа, а также штрафа в случае нарушения Банком условий, предусмотренных пунктами 12 и 13 (за исключением подпунктов 14 и 15) данной карточки продукта.
Обеспечение
В соответствии с залоговой политикой Банка. Запрещается предоставление бланковых займов заемщикам, за исключением проектов, предусматривающих последующее предоставление в залог имущества приобретаемого или построенного в рамках Программы. Заемщики, получившие финансирование в рамках Программы, имеют право подать заявку на участие в государственной программе гарантирования при соответствии проекта/ заемщика требованиям государственной программы. Банк обязан включать во все Договоры обеспечения, условие о том, что в случае уступки Банком Фонду и/или в пользу иного лицу, определенному Фондом, прав (требований) по портфелю займов заемщиков, профинансированных по Соглашению, право первоочередного обращения взыскания на предмет (в том числе предмета залога) закрепляется/передается Фонду и/или иному лицу, определен-ному Фондом, которому такие права требования были переданы, требования Фонда и/или иного лица, определенного Фондом, удовлетворяются из стоимости предмета Договора обеспечения преимущественно перед другими кредиторами Конечного заемщика и/или лица, предоставившего обеспечение, в том числе перед Банком по другим обязательствам (при их наличии). О чем Банк безоговорочно соглашается и обязуется соблюдать, независимо от закрепленного в Договоре обеспечения.
Ограничения
  • Запрещается предоставление займов заемщикам на следующие цели: 1) финансирование сделок по приобретению действующего бизнеса и объектов недвижимости с целью продолжения ранее осуществлявшейся деятельности, а также мнимых и притворных сделок, за исключением случаев запуска нового бизнеса или возобновления ранее прекращённой деятельности в приоритетных направлениях
  • 2) участие в уставных капиталах юридических лиц
  • 3) возмещение ранее понесенных затрат заемщика, погашение задолженности, возникшей в связи с получением заемщиком финансовой помощи от физических и (или) юридических лиц, в том числе участников, акционеров, должностных лиц и работников заемщика
  • 4) потребительское кредитование
  • 5) выплаты дивидендов учредителям (в том числе участникам, акционерам заемщика)
  • 6) покрытие убытков хозяйственной деятельности заемщика
  • 7) оплата услуг поверенным (агентам). Поверенным (агентом) является лицо, которое на основе договора поручения совершает от имени и за счет кредитора (доверителя) или администратора бюджетной программы и в соответствии с его указаниями определенные поручения, связанные с бюджетным кредитованием (обслуживание бюджетных кредитов, проведение расчетов с заемщиком, проведение мониторинга заемщика и проектов, взыскание задолженности и т.д.)
  • 8) оплаты комиссий, сборов и (или) иных платежей, связанных с займом заемщика, за исключением комиссии за организацию займа, указанную в «Прочих условиях». В случае, списания указанных комиссий за счет средств займа, допускается возмещение средств займа на данную сумму собственными средствами заемщика и дальнейшее направление по целевому использованию, при этом возмещение должно быть осуществлено в течение 30 календарных дней с момента списания комиссии, либо в такой же срок должно быть осуществлено досрочное погашение займа на сумму оплаченных комиссий
  • 9) приобретение ценных бумаг (портфельные инвестиции), а также размещение средств займа во вклады
  • 10) реализацию проектов, предусматривающих выпуск и оптовую реализацию подакцизных товаров или продукции, за исключением проектов, предусматривающих выпуск таксомоторных транспортных средств и спиртосодержащей продукции медицинского назначения (кроме бальзамов), зарегистрированной в соответствии с законодательством РК в качестве лекарственного средства
  • 11) на реализацию проектов, предусматривающих производство или поставку оружия (в том числе составные для производства оружия), наркосодержащих веществ или другого имущества, изъятого из гражданского оборота
  • 12) на реализацию проектов, предусматривающих организацию и (или) развитие игорного бизнеса
  • 13) на реализацию проектов, предусматривающих деятельность, связанную с террористической и любой иной деятельностью, запрещенной законодательством РК
  • 14) приобретение имущества/активов, впоследствии оформляемых на третьих лиц, а также осуществление строительства объекта на земельном участке, принадлежащем третьим лицам, за исключением случаев: - строительства на земельном участке, находящемся в государственной собственности
  • - строительства/оформления имущества/актива на созаемщика с правом освоения (при этом, со-заемщик должен соответствовать требованиям и условиям Программы, предъявляемым к заемщикам)
  • - строительства/оформления имущества/актива на близких родственников заемщика (в соответствии с Кодексом РК «О браке (супружестве) и семье»), выступающих в качестве созаемщика по договору банковского займа
  • 15) на оплату сделок, имеющих явные признаки мнимости или притворности в соответствии с гражданским законодательством РК
  • 16) бланковые займы, за исключением проектов, предусматривающих последующее предоставление в залог имущества приобретаемого или построенного в рамках Программы и займов заемщиков на цели пополнения оборотных средств на сумму, не превышающую 300 миллионов тенге
  • 17) приобретение инвестиционных активов импортного производства, за исключением активов по которым нет аналогов у отечественных производителей, таких как: - отделочные строительные материалы
  • - оборудование, спецтехника и запасные части
  • Допускается приобретать активы отечественного производства с маркировкой «Сделано в Казахстане» в соответствии с требованиями национальных стандартов РК СТ РК 3836 «Знак маркировки «Қазақстанда жасалған». Технические требования и СТ РК 3837 «Порядок применения знака маркировки «Қазақстанда жасалған»);»
  • Департамент реализации государственных программ АО «Bank RBK» 18) финансирования заемщиков, осуществляющих банковскую деятельность (либо отдельные виды банковских операций) и деятельность на страховом рынке (кроме деятельности страхового агента)
  • 19) на оплату (в том числе погашение задолженности) любых налоговых обязательств (за исключением НДС включенного в стоимость приобретаемого актива за счет средств займа), любой государственной пошлины, любых таможенных платежей/сборов, пошлин, любых социальных платежей и отчислений (в том числе: обязательные пенсионные взносы, обязательные профессиональные пенсионные взносы, обязательные пенсионные взносы работодателя, социальные отчисления, уплачиваемые в соответствии с Социальным кодексом РК, отчисления и взносы на обязательное социальное медицинское страхование, уплачиваемые в соответствии с Законом РК «Об обязательном социальном медицинском страховании»), а также на оплату любой страховой премии, в том числе по договору об обязательном страховании работников от несчастных случаев. Настоящий запрет распространяется, в том числе на заем, предоставленный на цели пополнения оборотных средств. Заемщикам запрещено приобретать инвестиционные активы импортного производства, за исключением инвестиционных активов по которым нет аналогов у отечественных производителей, таких как: - отделочные строительные материалы
  • - оборудование, спецтехника и запасные части
  • Допускается приобретать инвестиционные активы отечественного производства с маркировкой «Сделано в Казахстане» в соответствии с требованиями национальных стандартов Республики Казахстан СТ РК 3836 «Знак маркировки «Қазақстанда жасалған». Технические требования и СТ РК 3837 «Порядок применения знака маркировки «Қазақстанда жасалған»)
  • Запрещена частичная/полная конвертация средств Займа в иностранную валюту при отсутствии на дату такой конвертации соответствующего контракта (договора) на приобретение активов, работ, услуг согласно цели проекта, на сумму конвертации. Запрещается начисление вознаграждения на выданные Банком кредитные средства, находящиеся на текущих счетах Конечных заемщиков.
Обязательные условия
  • По проектам заемщиков устанавливаются следующие встречные обязательства: 1) Инвестиционные проекты, направленные на создание и (или) расширение производственных мощностей, а также строительство новых объектов: • рост объема производства (выпуска продукции) или выручки не менее 10%
  • • создание рабочих мест из расчета не менее 1 рабочего места на каждые 100 млн тенге финанси-рования
  • 2) Инвестиционные проекты, направленные на модернизацию и повышение эффективности деятельности Конечных заемщиков. • рост производительности труда (выручка на одного работника) не менее 10%
  • • рост фонда оплаты труда не ниже уровня накопленной инфляции по итогам 1-го финансового года и на ежегодной основе до окончания срока финансирования. Использование средств займа заемщиком осуществляется в безналичной форме расчета. Финансирование заемщика возможно только при условии отсутствия у заемщика задолженности по налогам и другим обязательным платежам, задолженности по обязательным пенсионным взносам, обязательным профессиональным пенсионным взносам и социальным отчислениям в бюджет (до-пускается задолженность в совокупности не более 10 МРП) подтверждается справкой органов государственных доходов, выданной не позднее, чем за 30 календарных дней до даты принятия заявки Конечного заемщика на финансирование. Данное условие проверяется Банком на дату принятия заявки на финансирование. Освоение кредитных средств по заявкам заемщиков на получение займа/открытие кредитной линии суммой свыше 750 миллионов тенге осуществляется путем предоставления в Фонд заявки заемщиков на получение займа/открытие кредитной линии, решения уполномоченного органа Банка об одобрении финансирования заемщиков в рамках Программы и заполненной Карточки ГСЗ, направленных посредством электронного документооборота с указанием наименования заемщиков, БИН и ОКЭД, суммы, цели и срока займа для проверки заявки на соответствие условиям Программы и в целях соблюдения лимита на одного заемщика/ГСЗ. При этом Фонд в праве затребовать дополнительные документы по заемщикам, а также отказать в согласовании финансирования. Банк обязан зафиксировать с вложением (осуществить screenshot с сайта https://stat.gov.kz/) финансируемый ОКЭД Конечного заемщика по каждой заявке на дату согласования заявки на финансирование в Фонд. Наличие присвоенного кода ОКЭД на соответствующем сайте органов статистики должно подтверждаться до момента получения Конечным заемщиком займа по Договору банковского займа.

Осы бағдарламаға дайын бизнес-жоспарлар

Сол қызмет түріндегі бизнес-жоспарлар: жоспардың ЭҚЖЖ коды бағдарлама тізіміне кіреді. Бұл код бойынша сәйкестік, мақұлдау емес — қалған шарттарды ұйым тексереді.

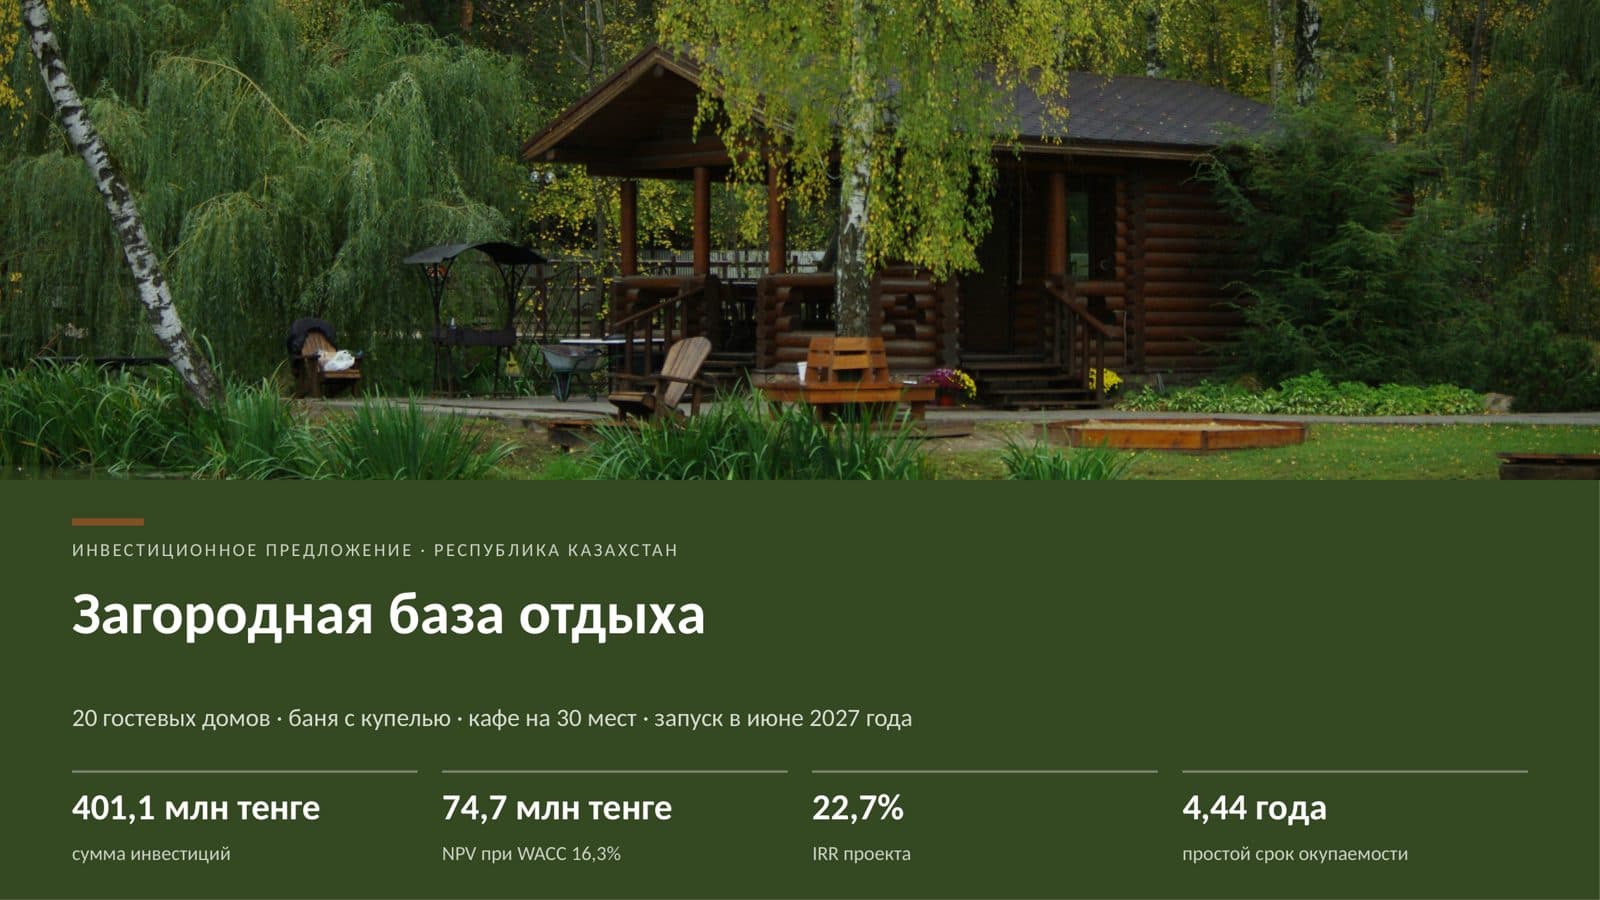
  • Қала сыртындағы демалыс базасы

    Жалға алынған учаскедегі қала сыртындағы демалыс базасы: стандартты және отбасылық форматтағы модульдік қонақ үйлері, күпелі монша, мангал аймағы бар беседкалар және кафе-асхана.

    55.20.0Демалыс күндерінде және өзге де қысқа мерзімді тұру кезеңдерінде тұрғын үй беру

    Инвестиция
    361–441,2 млн ₸
    Өтелімділік
    4 жыл 5 ай

    69 000 ₸

    Толығырақ
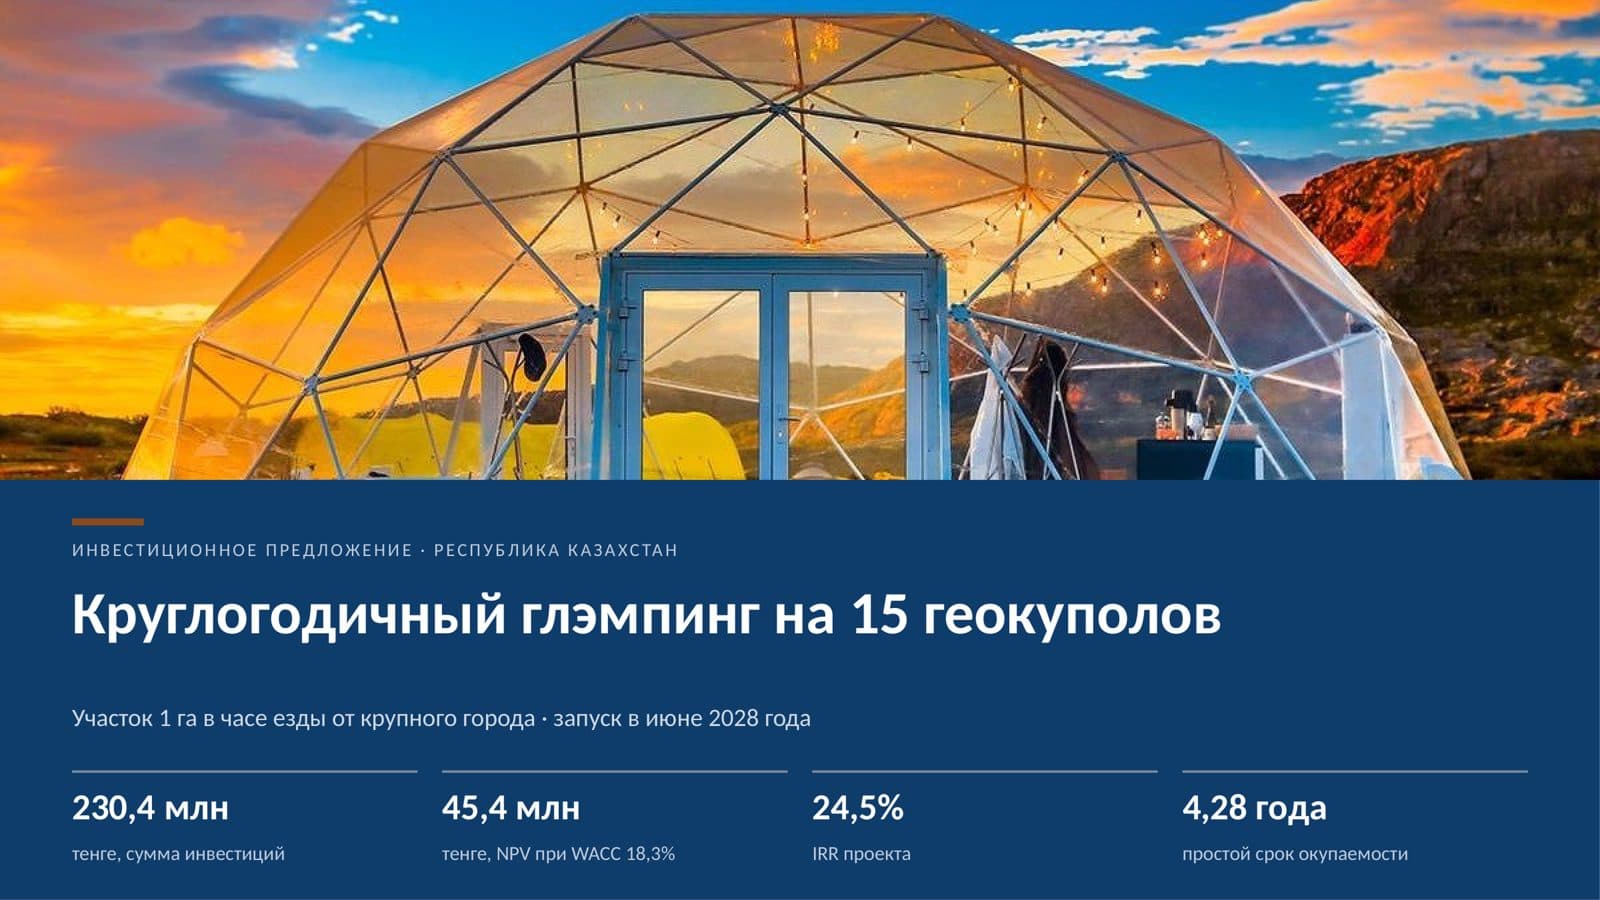
  • Геокуполдардағы жыл бойы жұмыс істейтін глэмпинг

    Қала маңындағы жалға алынған учаскедегі жыл бойы жұмыс істейтін глэмпинг: стандартты және отбасылық форматтағы жылытылған геокуполдар, шаны бар монша, кафе және мангал аймағы бар беседкалар.

    55.20.0Демалыс күндерінде және өзге де қысқа мерзімді тұру кезеңдерінде тұрғын үй беру

    Инвестиция
    207,4–253,5 млн ₸
    Өтелімділік
    4 жыл 3 ай

    69 000 ₸

    Толығырақ
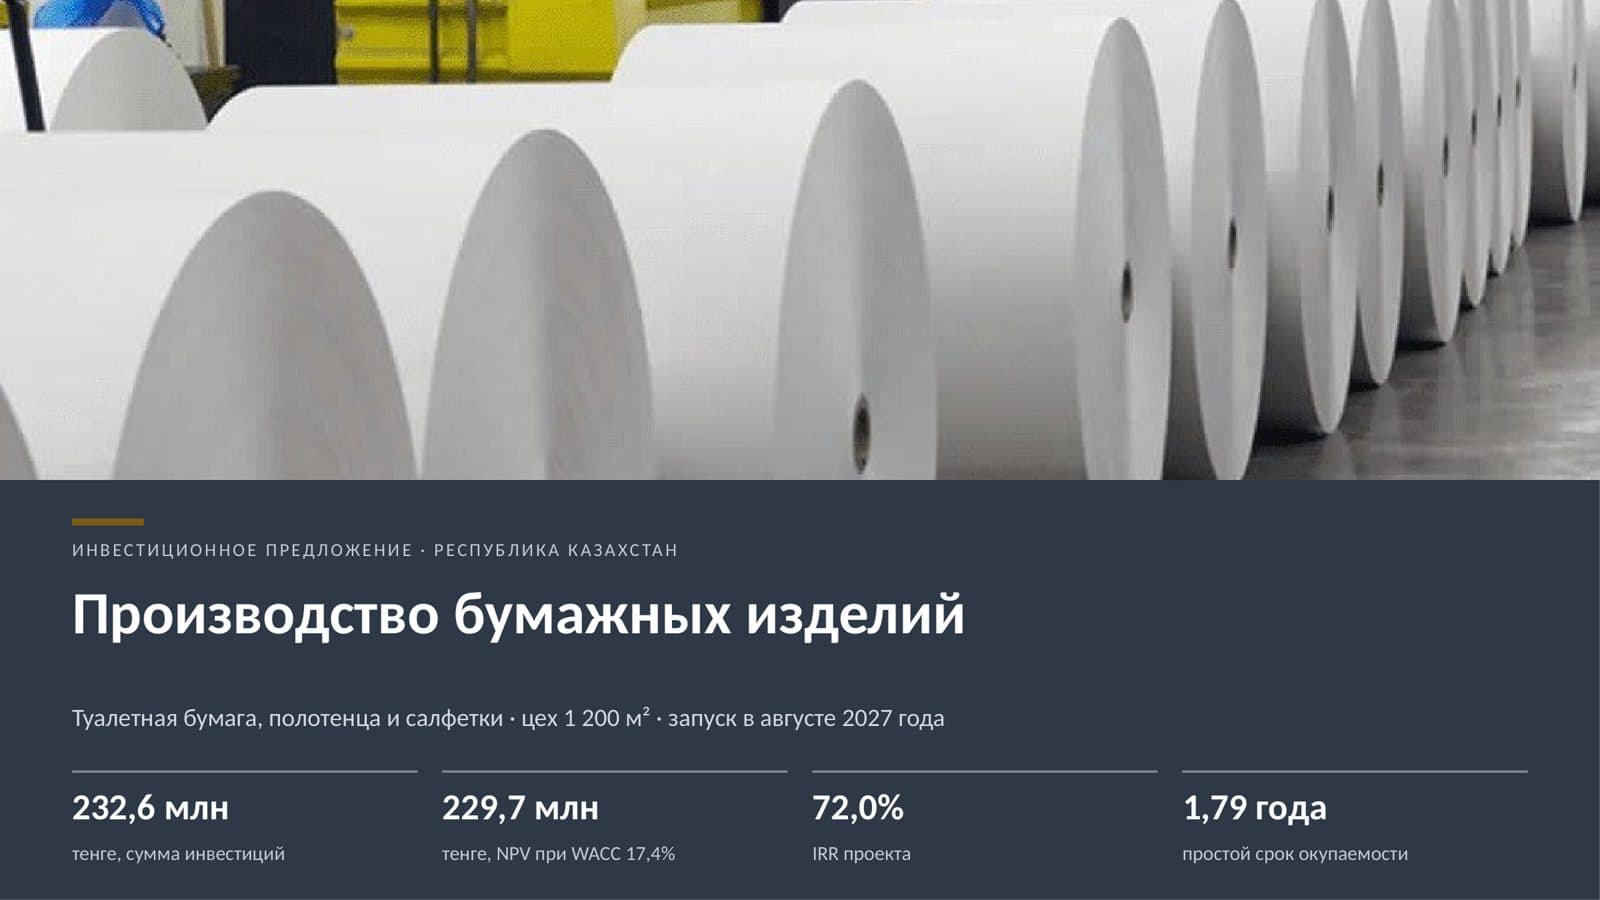
  • Қағаз бұйымдарын өндіру

    Джамбо-орамдарды өңдеу цехы: екі қабатты дәретхана қағазы, орамды және парақты сүлгілер, асхана майлықтары сауда желілеріне, дистрибьюторларға және HoReCa-ға

    17.22.0Шаруашылық-тұрмыстық және санитарлық-гигиеналық мақсатқа арналған қағаз бұйымдар өндіру

    Инвестиция
    209,3–255,9 млн ₸
    Өтелімділік
    1 жыл 9 ай

    69 000 ₸

    Толығырақ
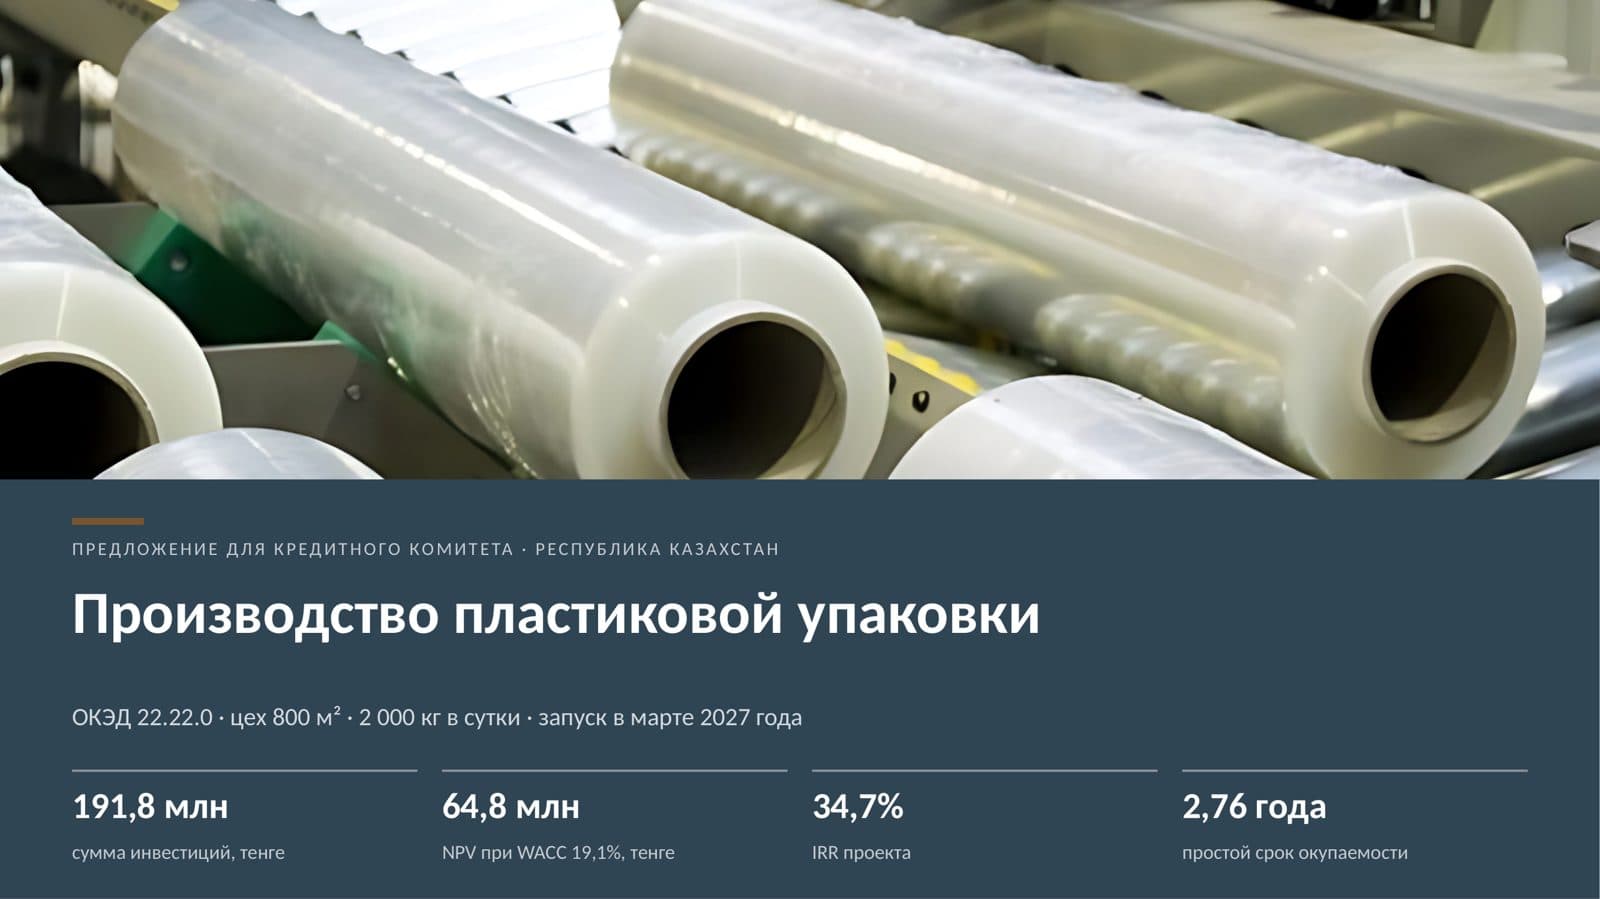
  • Пластик қаптама өндірісі

    Полиэтилен қаптама цехы: флексобасылымды майка-пакеттер, өлшеп-орау және курьерлік пакеттер, ЖҚП үлдірі

    22.22.0Тауарларға арналған пластмасса қаптамалар өндіру

    Инвестиция
    172,6–210,9 млн ₸
    Өтелімділік
    2 жыл 9 ай

    69 000 ₸

    Толығырақ
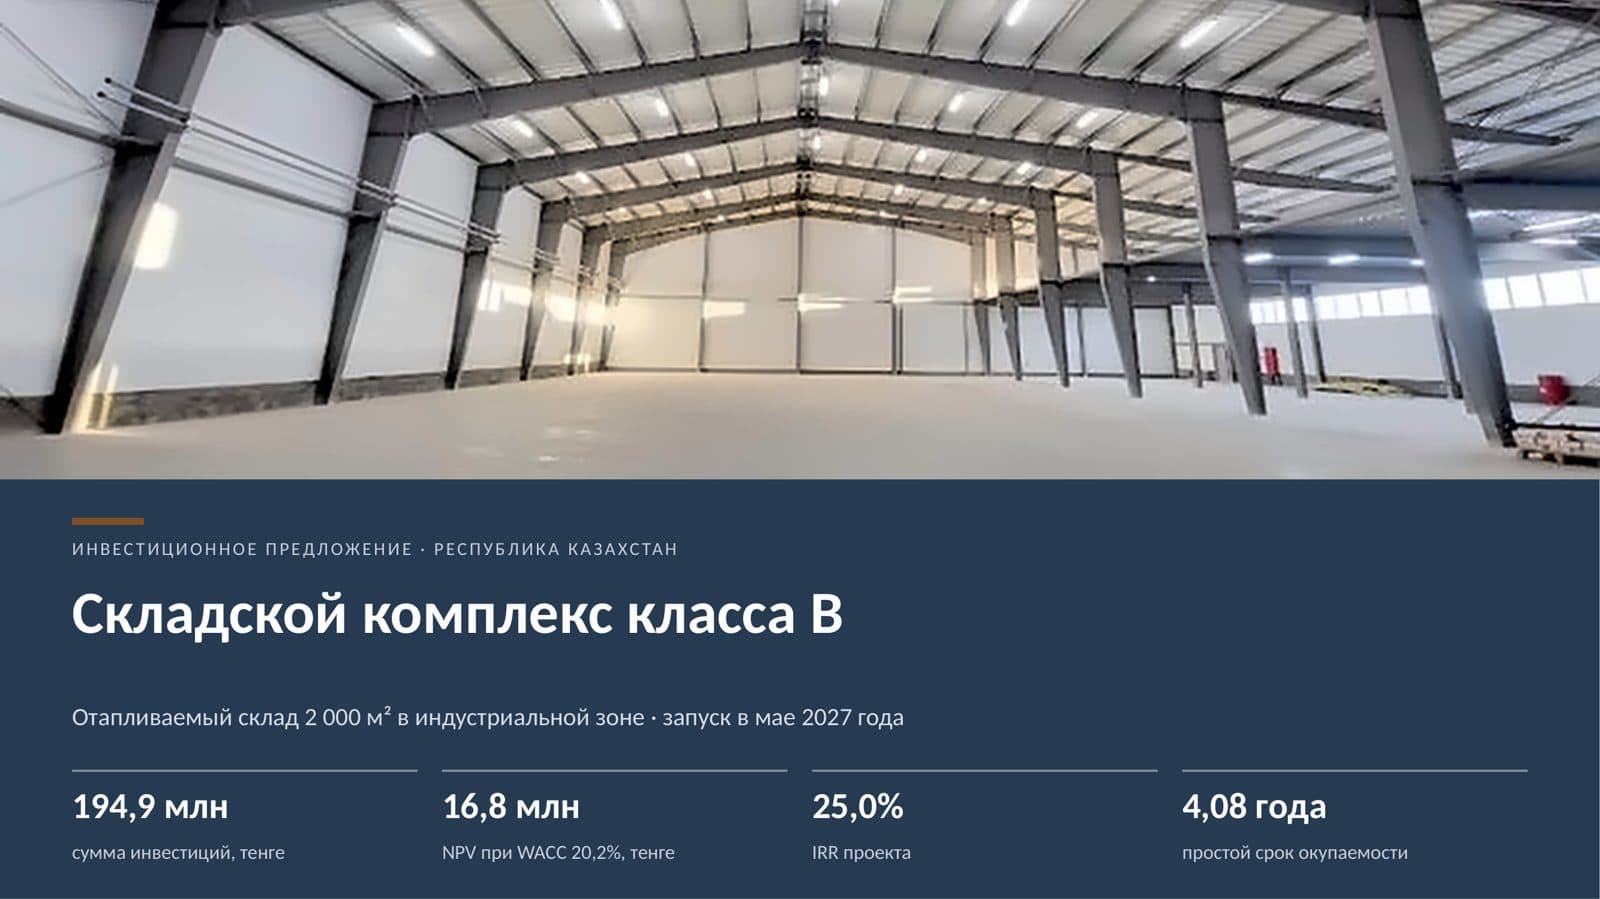
  • B класты қойма кешені

    Индустриялық аймақтағы тез тұрғызылатын жылытылатын B класты қойма: қойма блоктары мен кеңсені дистрибьюторларға, логистерге және маркетплейс сатушыларына жалға беру.

    68.20.8Жеке меншік немесе жалға алынған қойма үй-жайларын жалдау (қосалқы жалдау) жә...

    Инвестиция
    175,4–214,4 млн ₸
    Өтелімділік
    4 жыл 1 ай

    69 000 ₸

    Толығырақ
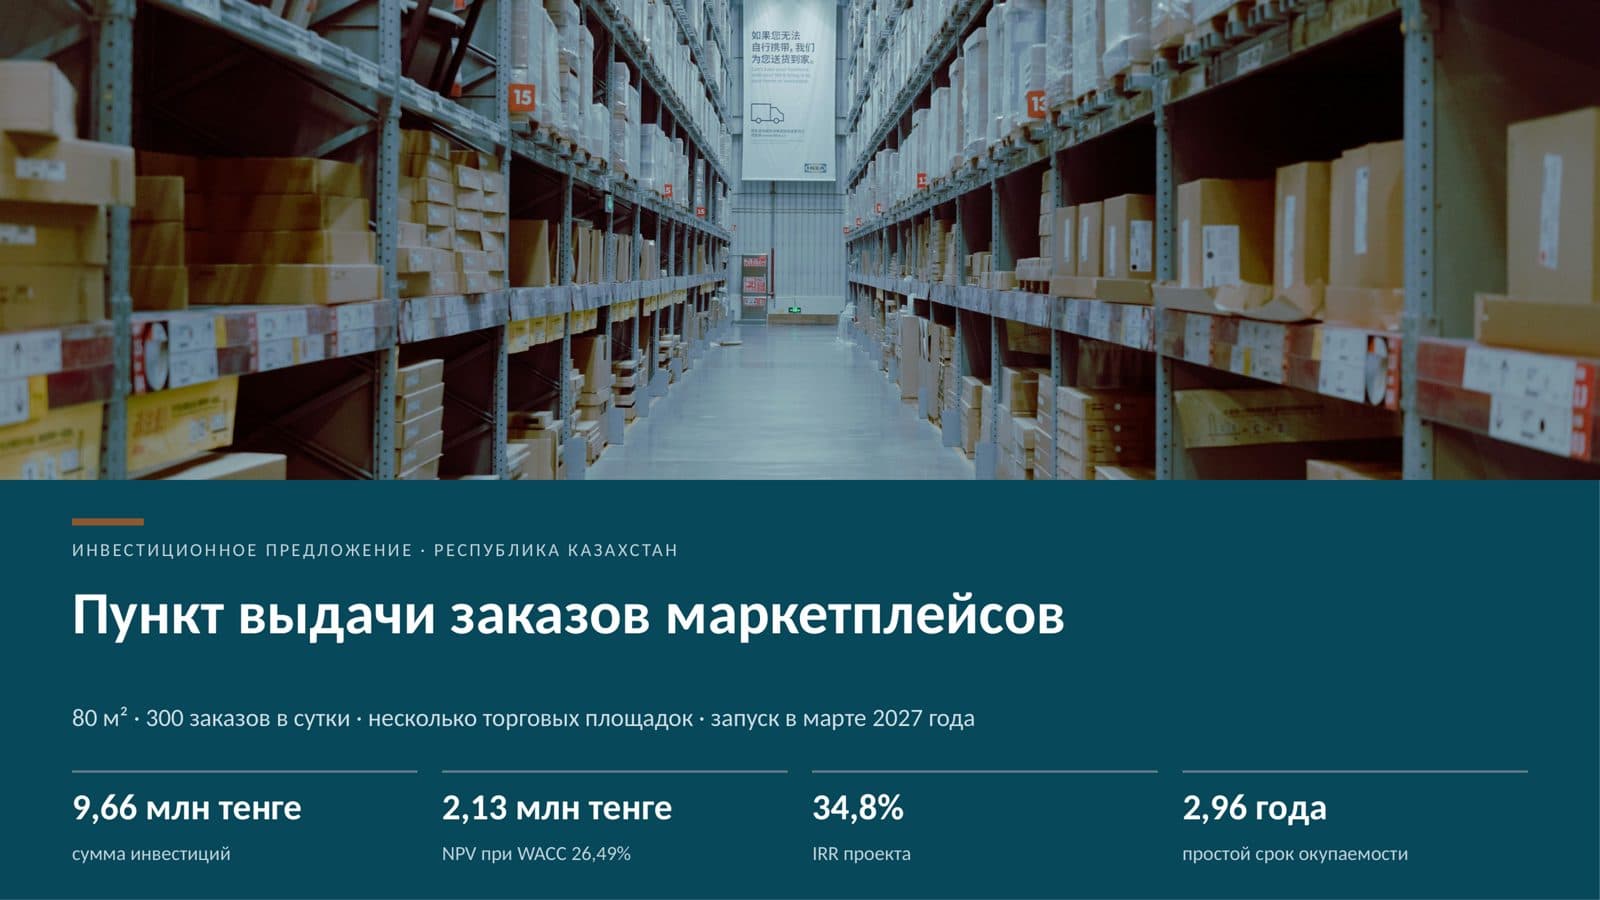
  • Тапсырыстарды беру пункті

    Маркетплейс тапсырыстарын серіктестік сыйақы шарттарымен беру, өлшеп көру және қайтару

    52.10.2Астықты, майлы дақылдарды және мұнайды қоспағанда, азық-түлік емес тауарларды қоймаға қою және сақтау

    Инвестиция
    8,7–10,6 млн ₸
    Өтелімділік
    2 жыл 11 ай

    69 000 ₸

    Толығырақ

Жиі қойылатын сұрақтар

Бұл бағдарлама үшін бизнес-жоспар керек пе?

Жеңілдікті несиелер мен мөлшерлемені субсидиялау үшін банк жобаны бағалайды, және қаржы моделі бар бизнес-жоспар құжаттар пакетіне дерлік әрқашан кіреді; нақты тізбесін серіктес банк немесе бағдарлама операторы береді. Гранттар үшін бизнес-жоспар міндетті және комиссия алдында қорғалады. Бұл бетте шарттардың дереккөзі мен біз оларды салыстырған күн көрсетілген, ал төменде бағдарлама тізбесіндегі қызмет түрлері бойынша дайын бизнес-жоспарлар іріктелген.

«Алдын ала сәйкес келеді» деген нені білдіреді?

Біз сіздің қызмет түріңізді, өңіріңізді, сомаңыз бен мақсатыңызды бағдарламаның жарияланған шарттарымен салыстырдық. Осы шарттар бойынша сәйкестік мақұлдауды білдірмейді: банк немесе оператор кепілді, қаржылық жағдайды, несие тарихын және құжаттарды қосымша тексереді. Егер бағдарламада қандай да бір деректер болмаса, біз «нақтылау қажет» деп көрсетеміз және нені екенін жазамыз.

Жақсы бизнес-жоспар болса да банк неге бас тартады?

Банктердің өз деректері бойынша бас тартулардың көбі есептерге емес, кепілге байланысты: мүлік құжаттарындағы қателер, заңдастырылмаған қайта жоспарлау, өтімсіз нысан. Одан кейін жұмыс істеп тұрған бизнестің тұрақсыз қаржысы, мөлдір емес айналым және несие тарихы келеді. Бизнес-жоспар жобаға қатысты сұрақтарды жабады, бірақ кепіл құжаттары мен таза есептілікті алмастырмайды, сондықтан үш бөлікті де бірге дайындау керек: жобаны, кепілді және есептілікті.

Несие комитеті бизнес-жоспардағы қандай қателерді бірінші байқайды?

Негіздемесіз көтерілген сатылым жоспары, ескерілмеген салықтар мен еңбекақы қоры, төмендетілген шығыстар, несиені өтеу көзінің жоқтығы, бөлімдер арасындағы сандардың алшақтығы және сатылым құлаған жағдайға арналған сценарийдің болмауы. Дайын жинақта барлық есептер бір модельден есептеледі, сондықтан бөлімдер арасында алшақтық жоқ, ал жазбада беріктік қорының есебі бар тәуекелдер бөлімі бар.

Грантқа бизнес-жоспарды қорғау қалай өтеді?

Өтінім толтырылған шаблонмен портал арқылы беріледі, содан кейін жоба аудан немесе қала комиссиясына ұсынылады. Комиссияның әр мүшесі бес өлшемшарт бойынша балл қояды: идеяның бәсекеге қабілеттілігі, өткізу нарығының пысықталуы, қаржылық тұрақтылық, өтінім берушінің кәсіпкерлік дағдылары және жұмыс орындарын құру. Есептері бар жинақ екінші және үшінші өлшемшартты жабады, қалғаны сізге байланысты, сондықтан қорғауға жобаңыздың сандарын жатқа білген жөн.

Грантты неге жұмсауға болады?

Бизнес-идеяларға арналған гранттардың шарттары бойынша қаражат құрал-саймандарға, жабдыққа, техникаға, мал мен құсқа, көшеттер мен тұқымға, үй-жай жалдауға жұмсалады. Жеке қажеттіліктерге, несиелерді өтеуге, тұрғын үй сатып алуға немесе салуға, жер сатып алуға және акцизделетін тауарларға жұмсауға болмайды. Модельдегі салымдар құрылымы рұқсат етілген баптарға сәйкес келуі тиіс, әйтпесе комиссия өтінімді қайтарады.