Коротко
Своих денег в проекте должно быть столько, чтобы риск делился с банком. Публичного минимума у банков нет, по нашему опыту комитеты МСБ ждут от 20–30% стоимости проекта.
Залог банк считает по залоговой стоимости, а она ниже рыночной: банк закладывает риск того, что при продаже имущество подешевеет.
Коэффициент покрытия долга (DSCR) показывает, во сколько раз денежный поток проекта перекрывает годовой платеж по кредиту: ниже единицы проект платит из чужих денег.
Окупаемость меньше года вызывает больше вопросов, чем окупаемость за четыре года: комитет видит в ней ошибку расчета.
Гарантия «Даму» закрывает до 85% кредита, комиссия 1,5% от суммы гарантии, решение фонда за два рабочих дня после одобрения банком.
Готовый бизнес-план под требования банка. Пакет ABSS: финансовая модель в Excel с отчетом о движении денег и графиком погашения, пояснительная записка из семи разделов, презентация и тизер для инвестора. 69 000 тенге за позицию каталога, адаптация под ваши вводные 29 000 тенге. Выбрать бизнес-план в каталоге
Банк ищет в бизнес-плане один ответ: из каких денег вернется кредит
Кредитный аналитик не оценивает идею и не читает раздел о миссии компании, он открывает финансовую часть и ищет месяц, в котором проект начинает зарабатывать больше, чем должен платить банку. Все остальное в записке либо подтверждает этот месяц, либо ставит его под сомнение.
Поэтому прибыль в отчете о прибылях и убытках для банка вторична, ведь она считается по начислению, а платеж по кредиту уходит деньгами, и прибыльный на бумаге проект может не иметь на счете суммы для очередного взноса. Главный документ для банка это отчет о движении денежных средств помесячно и график погашения рядом с ним.
Отсюда и порядок пяти проверок ниже, где первые две отвечают на вопрос, что банк потеряет, если проект не пойдет. Третья и четвертая проверяют, пойдет ли проект вообще, а пятая нужна тогда, когда своих денег и залога для ответа на первый вопрос не хватает.
Проверка | Где банк ищет ответ в бизнес-плане | Что настораживает комитет |
|---|---|---|
Собственное участие | структура финансирования, подтверждение денег на счете | свои средства только в виде ранее купленного имущества без документов |
Залог | перечень обеспечения, оценка независимого оценщика | ремонт арендованного помещения записан как залоговый актив |
Покрытие платежа (DSCR) | отчет о движении денег и график погашения | платеж по кредиту не помещается в денежный поток первого года |
Окупаемость | показатели эффективности, сценарии | окупаемость меньше года или IRR выше 100% |
Гарантия «Даму» | раздел о финансировании, соответствие условиям фонда | вид деятельности из перечня исключений фонда |
Сколько своих денег ждет банк и почему ноль не работает
Собственное участие для банка это не источник денег, а доказательство того, что предприниматель рискует вместе с ним. Проект, в который владелец не вложил ничего, банк читает так: при первых трудностях заемщику проще закрыть дело, чем спасать его.
Публичного минимума ни один из крупных банков не называет: доля своих средств около 30%, которая встречается в открытых материалах, приводится как иллюстрация, а не требование. Опубликованная планка есть только для крупных проектов: для гарантии «Даму» по кредитам свыше 7 млрд тенге нужно не менее 20% собственного участия. По нашему опыту подготовки пакетов для малого бизнеса, комитеты ждут от 20–30% стоимости проекта своими деньгами.
Важна не только доля, но и форма вклада: деньги на счете банк видит сразу, а вклад имуществом требует документов о собственности и независимой оценки. Пример на модельных числах: проект стоимостью 14 млн тенге, свои 3,5 млн и заем 10,5 млн дают долю участия 25%, и эта доля должна совпасть в трех местах записки: в смете, в структуре финансирования и в отчете о движении денег за первый месяц.
Залог: банк считает не рыночную, а залоговую стоимость
Залог отвечает на вопрос, что банк вернет себе, если проект остановится. Банк привлекает независимого оценщика и применяет к рыночной цене понижающие коэффициенты, которые учитывают риск того, что имущество при продаже подешевеет. Конкретные коэффициенты по видам имущества банки устанавливают внутренними правилами и не публикуют.
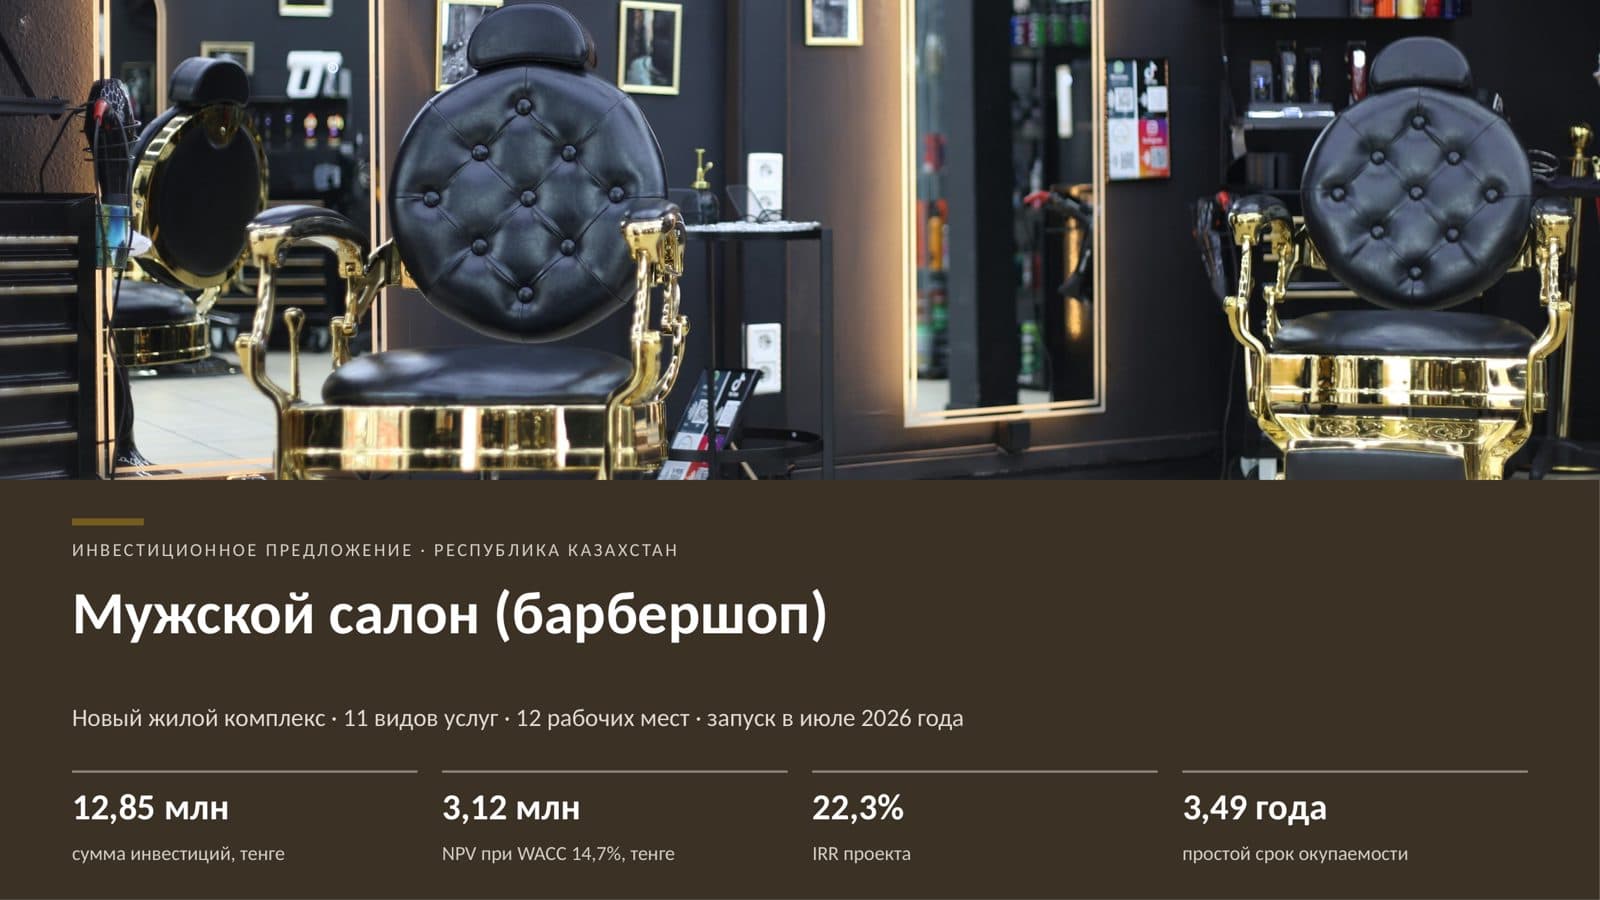
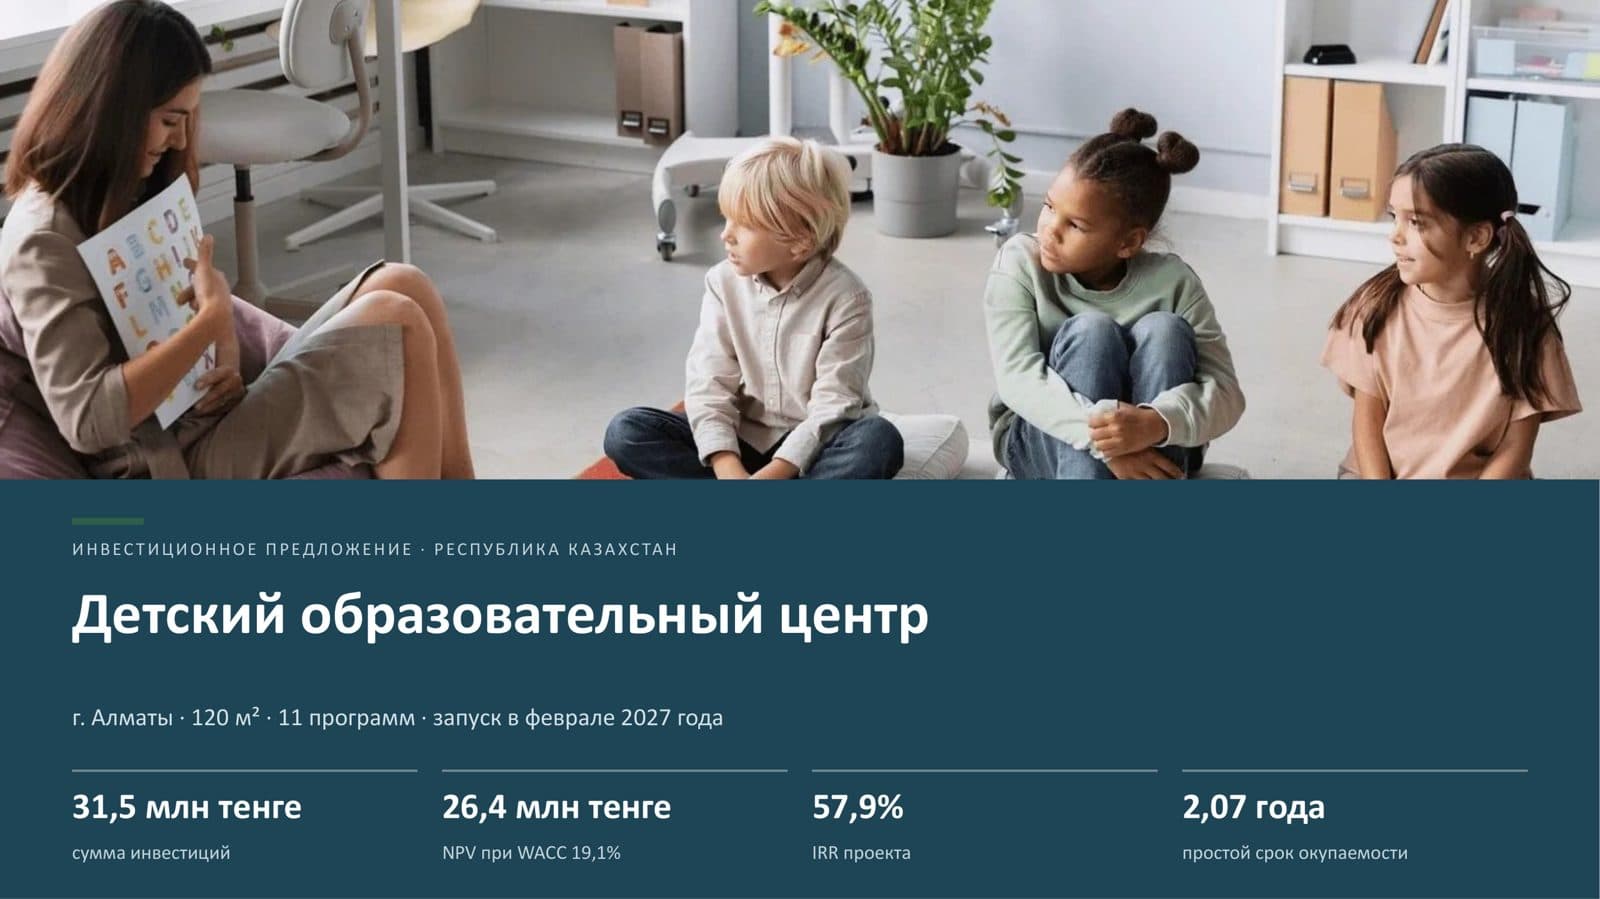
Для малого бизнеса это означает неприятную арифметику, потому что новое оборудование стоит в смете по цене покупки, а в залог идет со скидкой и только после поставки. Ремонт в арендованном помещении в залог не идет совсем: его нельзя отделить от чужих стен и продать. У кофейни, барбершопа или детского центра в аренде залоговая база почти всегда меньше суммы кредита.
Поэтому раздел о залоге в бизнес-плане пишется честно: что именно предлагается в залог, сколько это по оценке и какую долю кредита закрывает. Если покрытия не хватает, записка сразу называет, чем закрывается разрыв: поручительство, дополнительное имущество владельца или гарантия фонда «Даму».
Покрытие платежа: влезает ли кредит в денежный поток
Коэффициент покрытия обслуживания долга, DSCR, это денежный поток, доступный для платежей по кредиту, деленный на сами платежи за тот же период, основной долг плюс вознаграждение. Единица означает, что проект отдает банку все заработанное до последнего тенге, а ниже единицы очередной платеж закрывается уже из чужих денег.
Минимально допустимое значение зависит от банка и вида финансирования, и публично его не называют. На практике комитеты хотят видеть запас: по нашему опыту ориентир для малого бизнеса от 1,2–1,3 в год выхода на проектную мощность. Пример на модельных числах: годовой денежный поток для обслуживания долга 6 млн тенге при платежах по кредиту 4,8 млн тенге дает DSCR 1,25.
Самое слабое место почти любого проекта первый год, когда выручка еще растет, а платеж уже полный, если банк не дал отсрочку по основному долгу. Именно поэтому модель должна быть помесячной: годовой DSCR может выглядеть нормально, а в четвертом месяце на счете окажется минус. Хороший бизнес-план показывает этот провал сам и объясняет, чем он закрыт: резервом оборотных средств на запуск, льготным периодом или собственными деньгами.
В моделях ABSS отдельной строки DSCR нет, и это сделано намеренно: каждый банк считает коэффициент по своей методике. Зато в модели есть помесячный отчет о движении денег и график погашения, из которых аналитик банка соберет DSCR в своем формате за несколько минут.
Окупаемость: слишком быстрая пугает сильнее, чем медленная
Срок окупаемости банк сверяет со сроком кредита, и если проект окупается за пять лет, а кредит выдается на три года, платежи заведомо съедают больше, чем проект зарабатывает, и этот вопрос аналитик задаст раньше, чем дочитает записку.
Обратная ошибка встречается чаще и стоит дороже: окупаемость меньше года или внутренняя норма доходности выше 100% кредитный комитет не пропускает, потому что такие числа почти всегда означают, что в расчете забыты налоги, оборотный капитал или реальная загрузка первых месяцев. Для малого бизнеса правдоподобная чистая маржа лежит около 12–18% от выручки, и если в модели вдвое больше, комитет начинает искать ошибку, а не радоваться прибыли.
Комитет смотрит не на одно число, а на его устойчивость, поэтому сценарий со снижением выручки на 15–20% должен оставлять проект платежеспособным: если при таком снижении денежный поток уходит в минус, проект держится только на оптимистичной загрузке.
Когда залога не хватает: гарантия фонда «Даму»
Гарантия «Даму» закрывает часть кредита вместо залога: если заемщик не платит, банк получает гарантированную долю от фонда. Гарантийный фонд дает до 85% суммы финансирования, но не более 3,5 млрд тенге, при финансировании до 7 млрд тенге. Комиссия 1,5% от суммы гарантии платится единовременно, дальше ежегодно с остатка гарантии.
Заявку в фонд подает не предприниматель, а банк: сначала банк сам принимает решение о кредите, затем передает документы в «Даму», и фонд выпускает гарантию в течение двух рабочих дней. Отсюда практический вывод: гарантия не спасает слабый бизнес-план, она закрывает только нехватку залога у проекта, который банк уже готов кредитовать.
Пример на модельных числах: кредит 10 млн тенге, гарантия 85% это 8,5 млн тенге, единовременная комиссия 127 500 тенге. Эту комиссию и ежегодные платежи по ней нужно заложить в расходы модели, иначе денежный поток окажется лучше реального.
У гарантии есть встречные условия: по инвестиционным проектам заемщик обязуется через два финансовых года увеличить налоговые отчисления и число рабочих мест на 10%. Есть и исключения по видам деятельности: подакцизное производство, отдельные проекты добычи, компании с долей государства от 50%. Если бизнес-план обещает рост, который проект не даст, это обязательство обернется проблемой через два года.
Кроме Гарантийного фонда у «Даму» есть гарантии по единой комплексной программе: для микробизнеса до 85% по кредитам до 20 млн тенге, для малого и среднего бизнеса до 85% по кредитам до 1,5 млрд тенге. Какая из линий подходит конкретному проекту, решает банк-партнер.
Как подготовить бизнес-план, который пройдет все пять проверок
Каждая из пяти проверок опирается на одни и те же числа, поэтому главное требование одно: числа должны сходиться между собой по всему документу. Сумма кредита в резюме, в структуре финансирования, в графике погашения и в отчете о движении денег обязана быть одной и той же, иначе аналитик перестает верить остальному.
Порядок подготовки такой:
Посчитать полную стоимость проекта, включая резерв оборотных средств на первые месяцы и комиссию за гарантию, если она понадобится.
Определить долю своих денег и подтвердить ее документами.
Составить перечень залога с оценкой и посчитать, какую долю кредита он закрывает.
Построить помесячную модель денежного потока с графиком погашения и найти самый слабый месяц.
Проверить окупаемость и маржу на правдоподобие и прогнать сценарий со снижением выручки.
Если залога не хватает, сверить вид деятельности с условиями «Даму» до подачи в банк.
Банк не ищет в бизнес-плане красивый результат. Он ищет месяц, в котором проекту может не хватить денег на платеж, и проверяет, видел ли этот месяц сам предприниматель.
Частые вопросы
Нужен ли бизнес-план для кредита ИП?
Для кредита на открытие бизнеса или на инвестиции бизнес-план с финансовой моделью нужен почти всегда: без действующей отчетности банку не на что опереться. Для оборотного кредита действующему бизнесу банк чаще смотрит на выписки и отчетность, а не на прогноз.
Можно ли получить кредит без залога?
Можно, если недостающую часть закрывает гарантия «Даму» или поручительство. Гарантия покрывает до 85% кредита, но выдается только после того, как банк сам одобрил проект, поэтому слабый расчет она не компенсирует.
Что такое DSCR простыми словами?
Это ответ на вопрос, во сколько раз деньги, которые проект зарабатывает за год, больше годовых платежей по кредиту. При значении 1,25 на каждые 100 тенге платежа проект зарабатывает 125 тенге.
Какой срок окупаемости устроит банк?
Окупаемость должна укладываться в срок кредита и при этом быть правдоподобной. Слишком короткий срок, меньше года, комитет воспринимает как признак ошибки в расчете, а не как преимущество проекта.
Кто подает заявку на гарантию Даму?
Заявку подает банк: предприниматель обращается за кредитом, банк одобряет его и сам передает документы в фонд, а решение фонда занимает до двух рабочих дней.
Модель, в которой уже есть все, что ищет банк. Каждая позиция каталога ABSS содержит помесячный отчет о движении денег, график погашения, структуру финансирования и показатели эффективности, а пояснительная записка написана под требования кредитного комитета. 69 000 тенге, адаптация под ваш проект 29 000 тенге. Перейти в каталог готовых бизнес-планов
Актуальность: условия гарантий фонда «Даму» сверены с официальными условиями фонда на 14.10.2026.
Показатели в примерах модельные, рассчитаны ABSS для иллюстрации на октябрь 2026 года. Решение о кредите и гарантии принимают банк и фонд «Даму».