Финансово-экономическая модель, или ФЭМ, показывает, как бизнес будет зарабатывать, расходовать деньги и возвращать вложения. Обычно это файл Excel со связанными расчётами: меняете цену, загрузку или стоимость оборудования, а модель пересчитывает выручку, прибыль, денежный поток и окупаемость.
ФЭМ составляет расчётную часть бизнес-плана. Она помогает до запуска проверить, сколько денег потребуется проекту, какой объём продаж нужен для работы без убытка и хватит ли поступлений на платежи по кредиту. Разберём, из каких блоков складывается модель и как читать её результаты.
Зачем предпринимателю финансовая модель
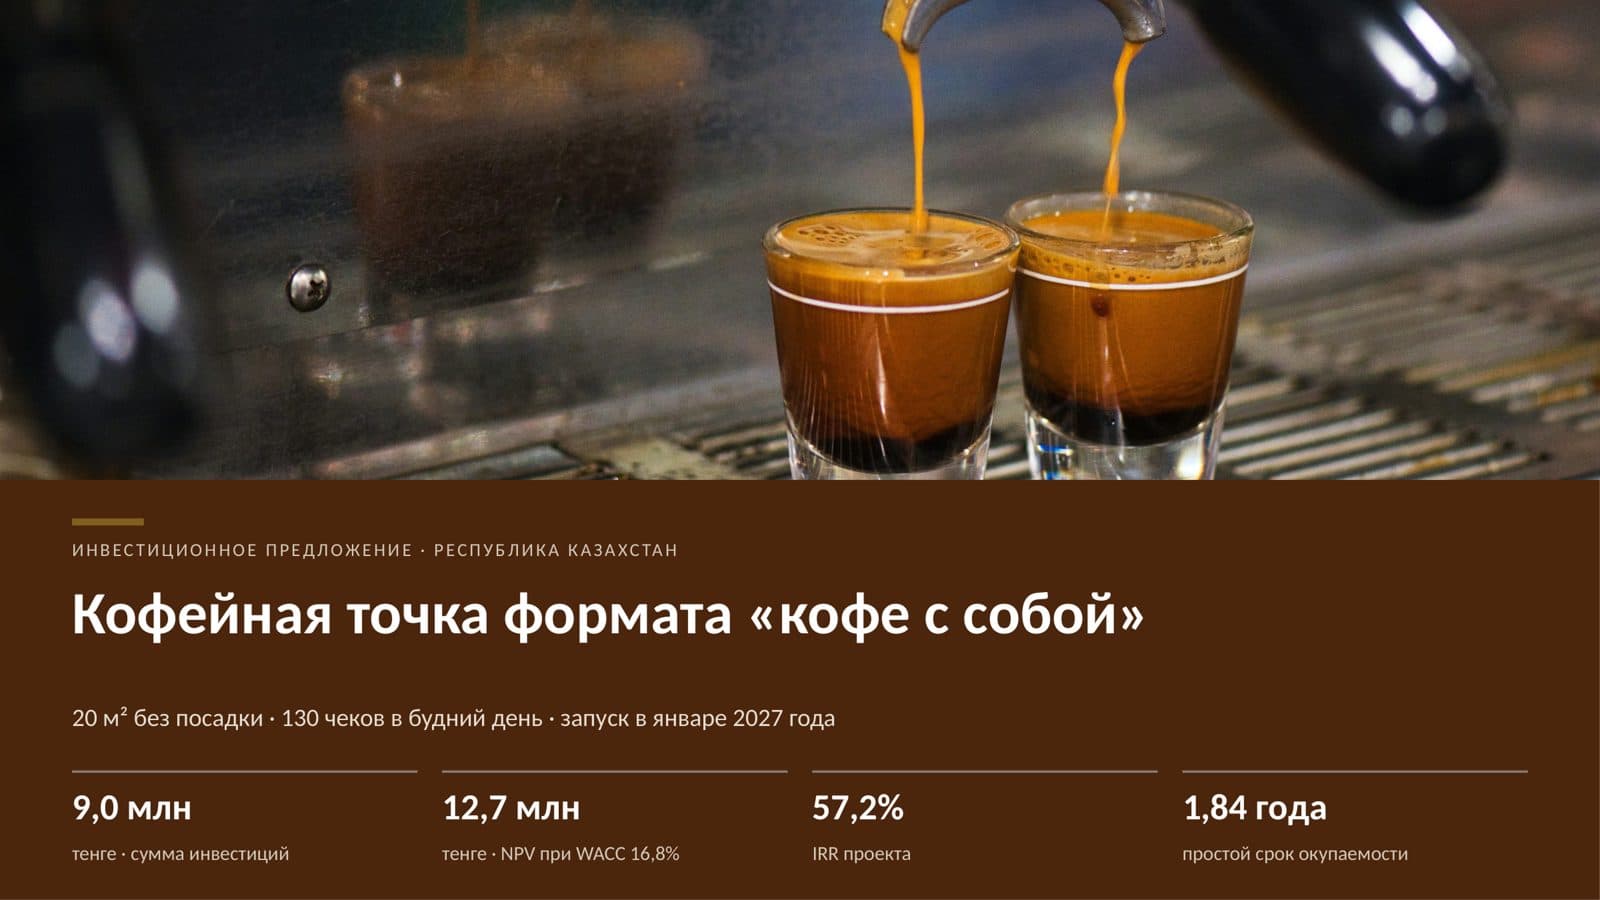
Допустим, вы открываете кофейную точку. Аренда известна, оборудование подобрано, цены на напитки определены. Но отдельные цифры ещё не отвечают на главный вопрос: сможет ли точка покрывать расходы при реальном потоке покупателей?
Модель связывает эти данные. Она показывает, что произойдёт, если открытие задержится, продажи будут ниже плана или сырьё подорожает. Для предпринимателя это способ сравнить варианты до вложения денег. Для банка или инвестора это основа для проверки расчётной логики проекта.
ФЭМ показывает результат при заданных допущениях. Даже корректные формулы не сделают прогноз надёжным, если в него заложены неподтверждённые цены, завышенная загрузка или неполные расходы.
С чего начинаются расчёты: входные данные и операционная программа
Входные данные
Это исходные условия проекта: дата запуска, период расчёта, цены, график работы, штат, зарплаты, аренда, стоимость сырья, оборудования и финансирования. Здесь же задают сезонность, индексацию, налоговые допущения и сроки оплаты.
У каждого существенного значения должно быть основание: предложение поставщика, условия аренды, результаты тестовых продаж или проверка рынка. Для проекта в Казахстане отдельно проверяют применимый налоговый режим и порядок учёта НДС. В модели нужно последовательно учитывать НДС: для цен и расходов указывать, включён ли он, а налоговые платежи и возмещение отражать отдельно, если они применимы.
Входные данные удобно хранить отдельно от формул. Тогда изменение аренды или цены не потребует ручной правки нескольких отчётов.
Операционная программа
Она переводит идею в физический объём работы: сколько товаров бизнес произведёт, заказов выполнит или клиентов обслужит. Для производства учитывают оборудование, смены, сырьё, выход готовой продукции и потери. Для услуг важны рабочие места, сотрудники, длительность услуги и загрузка.
Если кофейная точка технически способна готовить 150 напитков в день, это ещё не означает продажи 150 напитков. Мощность задаёт предел, а план продаж требует отдельного обоснования спроса. В модели также нужен период выхода на плановую загрузку.
Сколько нужно вложить и откуда взять деньги
Капитальные затраты
Капитальные затраты, или CAPEX, отражают вложения в долгосрочные активы: строительство, оборудование, мебель, транспорт, доставку и монтаж. Их распределяют по срокам оплаты, чтобы увидеть потребность в деньгах ещё до открытия.
Общий стартовый бюджет шире CAPEX. Первоначальные запасы, обеспечительный платёж по аренде и резерв на первые месяцы работы нужно учитывать отдельно с учётом их экономического содержания. Если посчитать только оборудование и ремонт, денег на запуск может не хватить.
Структура финансирования
Этот блок показывает, какая часть бюджета покрывается собственными средствами, кредитом, лизингом или другими подтверждёнными источниками. Важны не только суммы, но и даты поступления: деньги должны быть доступны к моменту платежа поставщику.
Для кредита задают ставку, срок, комиссии, график выдачи и погашения, условия льготного периода. Отсрочка основного долга не всегда означает отсрочку процентов. Полученный кредит не является выручкой, а погашение его основной суммы не является расходом в ОПИУ, хотя уменьшает деньги на счёте.
Как рассчитываются продажи и расходы
Юнит-экономика
Юнит-экономика показывает результат на одной единице: напитке, заказе, услуге или клиенте. Для простого расчёта из цены продажи вычитают переменные расходы на эту единицу. Получается маржинальный доход, который покрывает постоянные расходы и формирует дальнейший финансовый результат.
Условный пример: напиток стоит 1 200 ₸, а ингредиенты, стакан и другие переменные расходы составляют 400 ₸. С одной продажи остаётся 800 ₸ маржинального дохода. Это ещё не чистая прибыль: из него предстоит покрыть аренду, постоянную зарплату и другие расходы.
Прогноз продаж
Выручку рассчитывают по направлениям: объём продаж умножают на цену. Затем учитывают запуск, сезонность, скидки и изменение ассортимента. При нескольких товарах нужен их плановый состав: одинаковое количество продаж может давать разную выручку и маржу.
В нашем условном примере 100 напитков в день при 26 рабочих днях дают 2 600 продаж в месяц. При цене 1 200 ₸ это 3 120 000 ₸ выручки. Такой объём должен подтверждаться оценкой покупательского потока и доступной мощностью, а не желаемой прибылью.
Переменные расходы
Они меняются вместе с объёмом деятельности: сырьё, упаковка, сдельная оплата, комиссии с продаж. Модель должна связывать их с соответствующим показателем, например количеством напитков или суммой выручки.
При расходах 400 ₸ на напиток и 2 600 продажах переменные расходы составят 1 040 000 ₸. Закупка сырья и его списание в расходы могут происходить в разные месяцы, поэтому отдельно рассчитывают запасы и сроки оплаты поставщикам.
Постоянные расходы
Это затраты, которые в пределах текущего масштаба бизнеса не меняются напрямую с каждой продажей: аренда, окладная часть зарплаты, бухгалтерия, связь, обслуживание. При расширении они могут расти ступенчато: например, понадобится второй администратор или дополнительное помещение.
Если условные постоянные расходы равны 1 300 000 ₸ в месяц, после переменных и постоянных затрат остаётся 780 000 ₸ до амортизации, процентов и налога на прибыль. Расчёт ниже упрощён: НДС и налоги с оборота в нём не учитываются. Это иллюстрация механики, а не прогноз конкретной кофейни.
| Показатель за месяц | Расчёт | Сумма |
|---|---|---|
| Выручка | 2 600 × 1 200 ₸ | 3 120 000 ₸ |
| Переменные расходы | 2 600 × 400 ₸ | 1 040 000 ₸ |
| Маржинальный доход | 3 120 000 − 1 040 000 | 2 080 000 ₸ |
| Постоянные расходы | Условное допущение | 1 300 000 ₸ |
| Остаток до амортизации, процентов и налога на прибыль | 2 080 000 − 1 300 000 | 780 000 ₸ |
Два отчёта: прибыль и движение денег
ОПИУ: отчёт о прибылях и убытках
ОПИУ показывает финансовый результат за период: выручку, себестоимость, операционные расходы, амортизацию, проценты и налоги. По нему видно, на каком этапе формируется прибыль или возникает убыток.
Покупка оборудования обычно не списывается целиком в расходы месяца покупки: его стоимость распределяется через амортизацию в течение срока использования. Поэтому прибыль в отчёте и остаток денег на счёте могут заметно различаться.
ОДДС: отчёт о движении денежных средств
ОДДС показывает фактические или планируемые поступления и платежи по периодам. В нём разделяют операционную, инвестиционную и финансовую деятельность: работу бизнеса, вложения в активы и привлечение или возврат финансирования. Такой подход описан в IAS 7.
Если услуга оказана в ноябре, а клиент заплатит в декабре, выручка и поступление денег попадут в разные месяцы. Бизнес может быть прибыльным, но не иметь денег на ближайшую зарплату. ОДДС позволяет заранее увидеть такой кассовый разрыв.
Проверяют прежде всего конечный остаток денег каждого месяца, а при неравномерных поступлениях и платежах также смотрят движение денег внутри месяца. Отрицательное значение означает, что модель требует дополнительного финансирования, переноса платежей или изменения условий работы. Увеличение запасов и отсрочки покупателям тоже связывают деньги в оборотном капитале.
Как оценить окупаемость и устойчивость проекта
ДДП: дисконтированный денежный поток
Деньги, полученные через несколько лет, нельзя напрямую приравнивать к той же сумме сегодня. Дисконтирование приводит будущие потоки к выбранной дате с учётом требуемой доходности и риска. В модели должны быть объяснены ставка и состав потока. Методика инвестиционной оценки разобрана в материале ACCA.
Расчёт проекта и расчёт для собственника различаются. Для проекта обычно оценивают поток после операционных налогов, вложений в активы и изменений оборотного капитала, но без выдачи кредита, его погашения и выплаты процентов. Его дисконтируют по средневзвешенной стоимости капитала, WACC. Для собственника учитывают его вложения и доступные ему потоки после обслуживания долга со стоимостью собственного капитала. Различие этих потоков и ставок объясняет CFA Institute. Смешивание подходов искажает оценку. Период ставки должен совпадать с шагом потока: для месячного расчёта годовую ставку сначала переводят в эквивалентную месячную.
Показатели проекта
Одного срока окупаемости недостаточно. Результат читают вместе с прибылью, денежными остатками и чувствительностью к изменению условий.
| Показатель | На какой вопрос отвечает |
|---|---|
| NPV, чистая приведённая стоимость | Положительна ли сумма приведённых денежных потоков с учётом вложений при выбранной ставке? |
| IRR, внутренняя норма доходности | При какой ставке NPV равна нулю? При необычном чередовании оттоков и притоков возможны несколько значений или отсутствие подходящего решения. |
| Простой и дисконтированный сроки окупаемости | Когда накопленный поток покрывает вложения без дисконтирования и с ним? |
| Рентабельность продаж | Какая доля выручки остаётся прибылью? Нужно уточнять, какой именно вид прибыли использован. |
| DSCR при наличии кредита | Во сколько раз доступный для обслуживания долга поток покрывает платежи по основному долгу и процентам за тот же период? |
Для NPV и IRR важны выбранный поток и горизонт расчёта; основы этих показателей также объясняет CFA Institute. Месячную IRR нельзя выдавать за годовую. Порог DSCR следует сверять с методикой конкретного кредитора.
Точка безубыточности
Она показывает объём продаж, при котором выручка покрывает выбранные расходы. В простом случае одного продукта постоянные расходы делят на маржинальный доход с единицы.
В нашем примере: 1 300 000 ÷ 800 = 1 625 напитков в месяц, или 1 950 000 ₸ выручки. При 26 рабочих днях это в среднем 62,5 напитка в день, то есть ориентир около 63.
Это порог покрытия именно переменных и заданных постоянных расходов примера. Он не учитывает амортизацию, проценты, налоги и возврат инвестиций. Для нескольких продуктов нужен расчёт с учётом структуры продаж. Достижение безубыточности не означает, что стартовые вложения уже окупились.
Что проверить в готовой ФЭМ
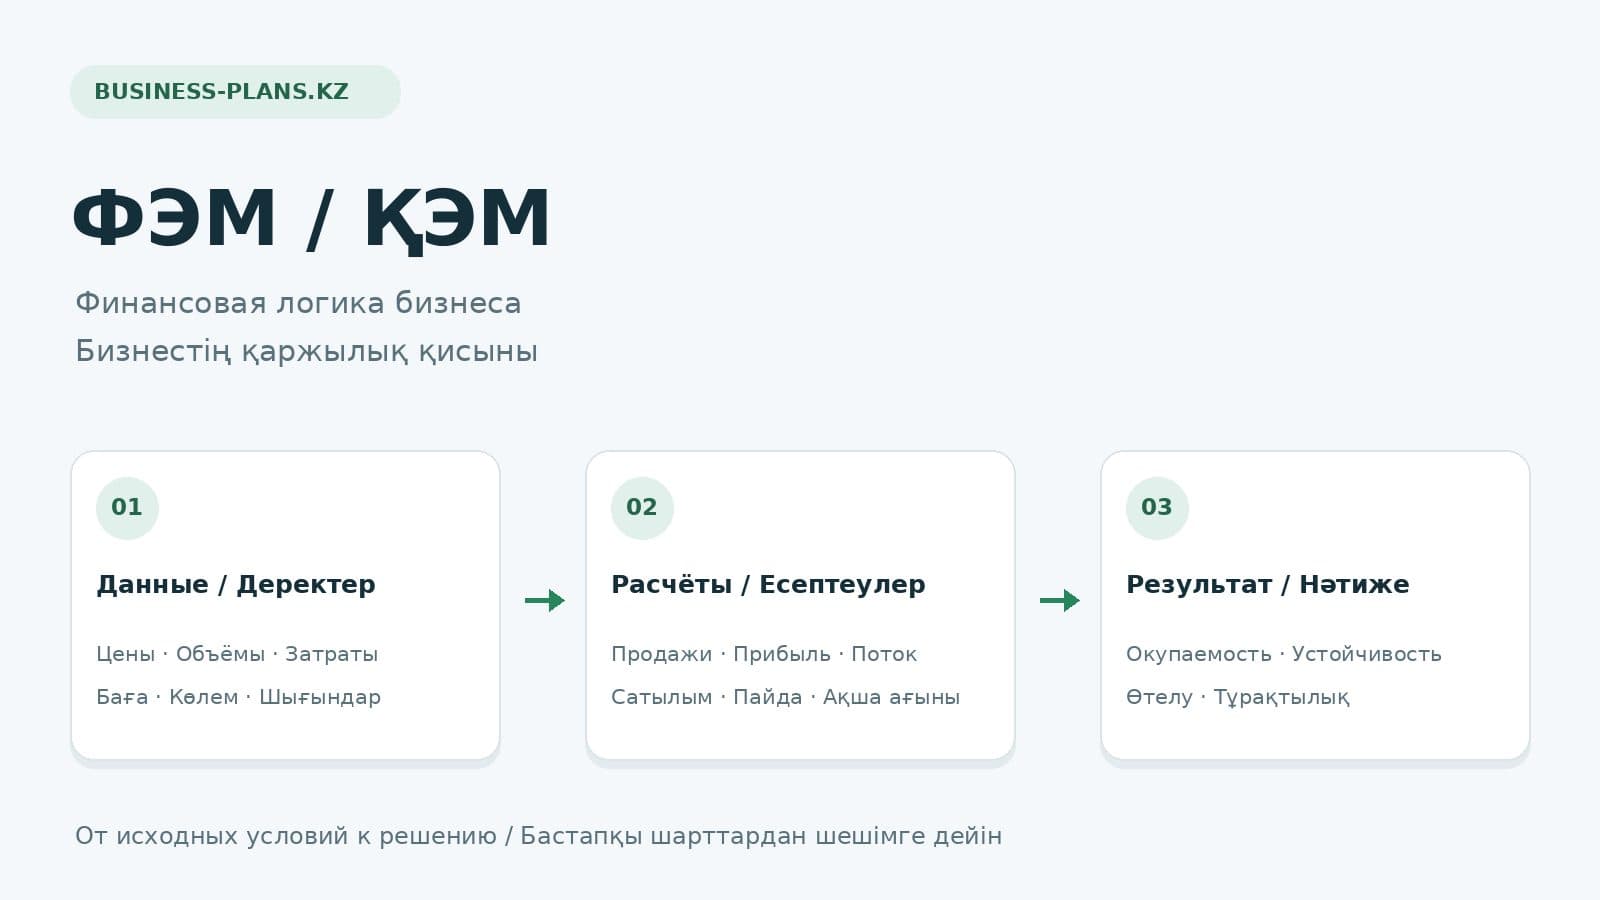
Названия листов и детализация могут отличаться, но расчётная логика должна прослеживаться от исходных данных до итоговых показателей. Перед использованием модели проверьте:
- План продаж укладывается в мощность, график работы и возможности команды, а спрос имеет отдельное обоснование.
- Бюджет учитывает не только активы, но и запасы, подготовку к открытию и денежный резерв.
- Кредит выдаётся до соответствующих платежей, а погашение и проценты отражены по графику.
- Прибыль согласуется с денежным потоком через амортизацию, оборотный капитал и другие различия.
- Итоговые показатели пересчитываются при изменении исходных данных, а не внесены вручную.
- Есть сценарии снижения продаж, роста затрат и задержки запуска, с оценкой потребности в дополнительных деньгах.
Читать ФЭМ удобнее в таком порядке: сначала допущения и операционная программа, затем инвестиции и финансирование, после этого продажи, расходы и отчёты. Окупаемость и NPV имеют смысл, когда понятны цифры, из которых они получены.
Для выбора проекта откройте каталог готовых бизнес-планов и сравните состав расчётов в подходящих комплектах.