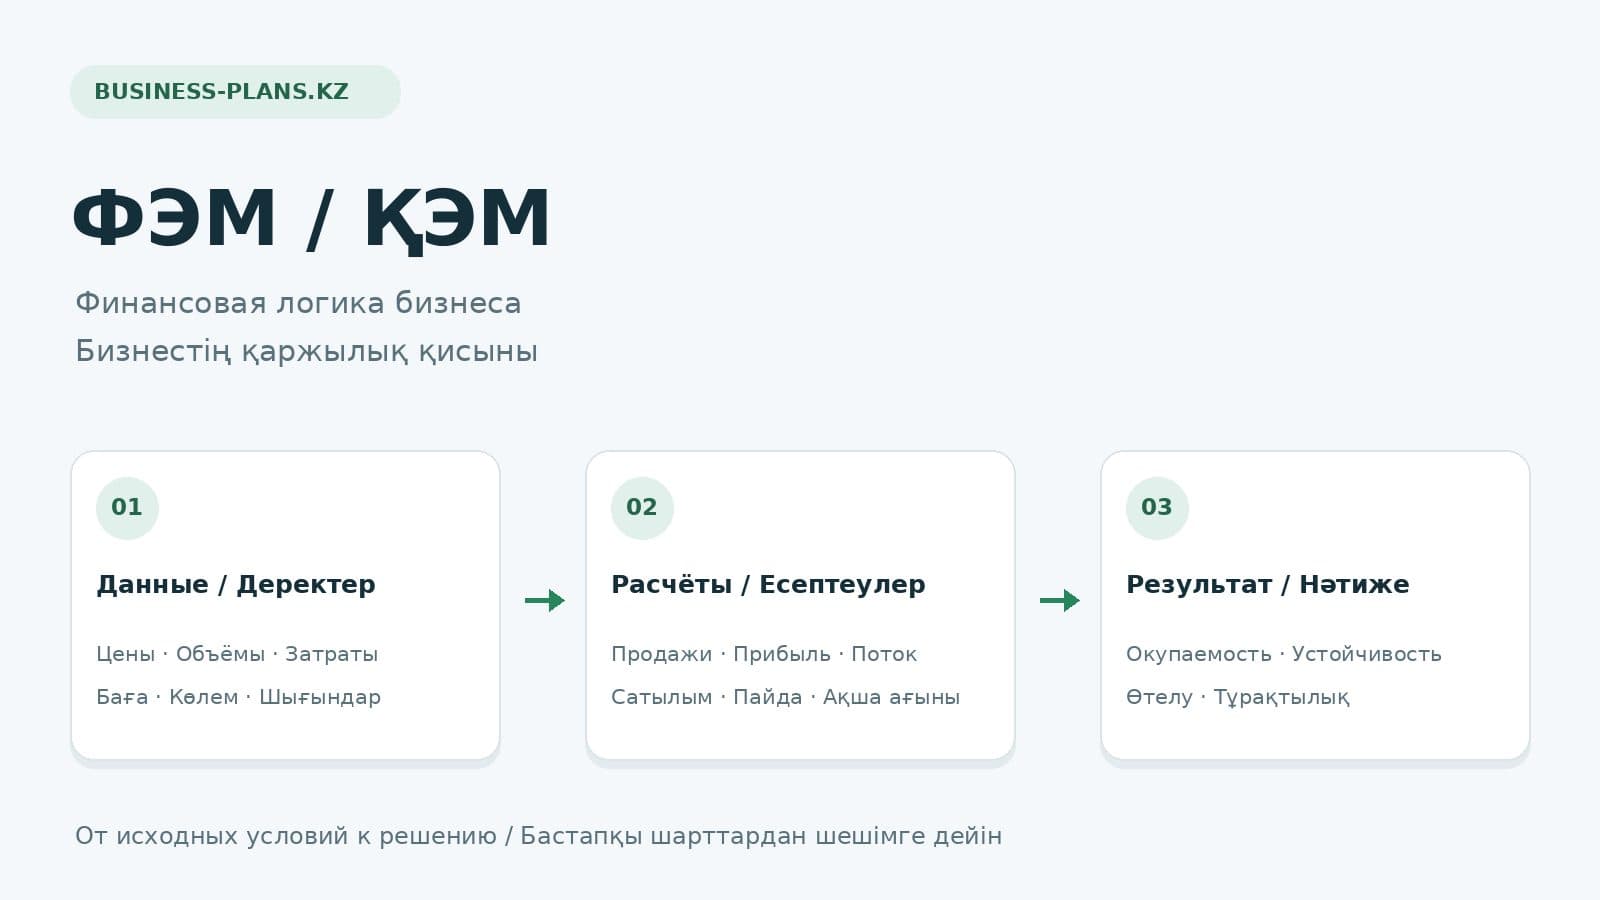
Қаржы-экономикалық модель, немесе ҚЭМ, бизнестің қалай табыс табатынын, ақшаны қалай жұмсайтынын және салынған қаражатты қалай қайтаратынын көрсетеді. Әдетте бұл өзара байланысқан есептеулері бар Excel файлы. Бағаны, жүктемені немесе жабдық құнын өзгертсеңіз, модель түсімді, пайданы, ақша ағынын және өтелу мерзімін қайта есептейді.
ҚЭМ бизнес-жоспардың есептік бөлігін құрайды. Ол іске кіріспей тұрып жобаға қанша ақша керегін, шығындарды жабу үшін қанша сату қажет екенін және несие төлемдеріне қаражат жете ме деген сұрақтарды тексеруге көмектеседі. Модельдің негізгі бөліктерін және олардың нәтижесін қалай түсіну керегін қарастырайық.
Кәсіпкерге қаржылық модель не үшін қажет
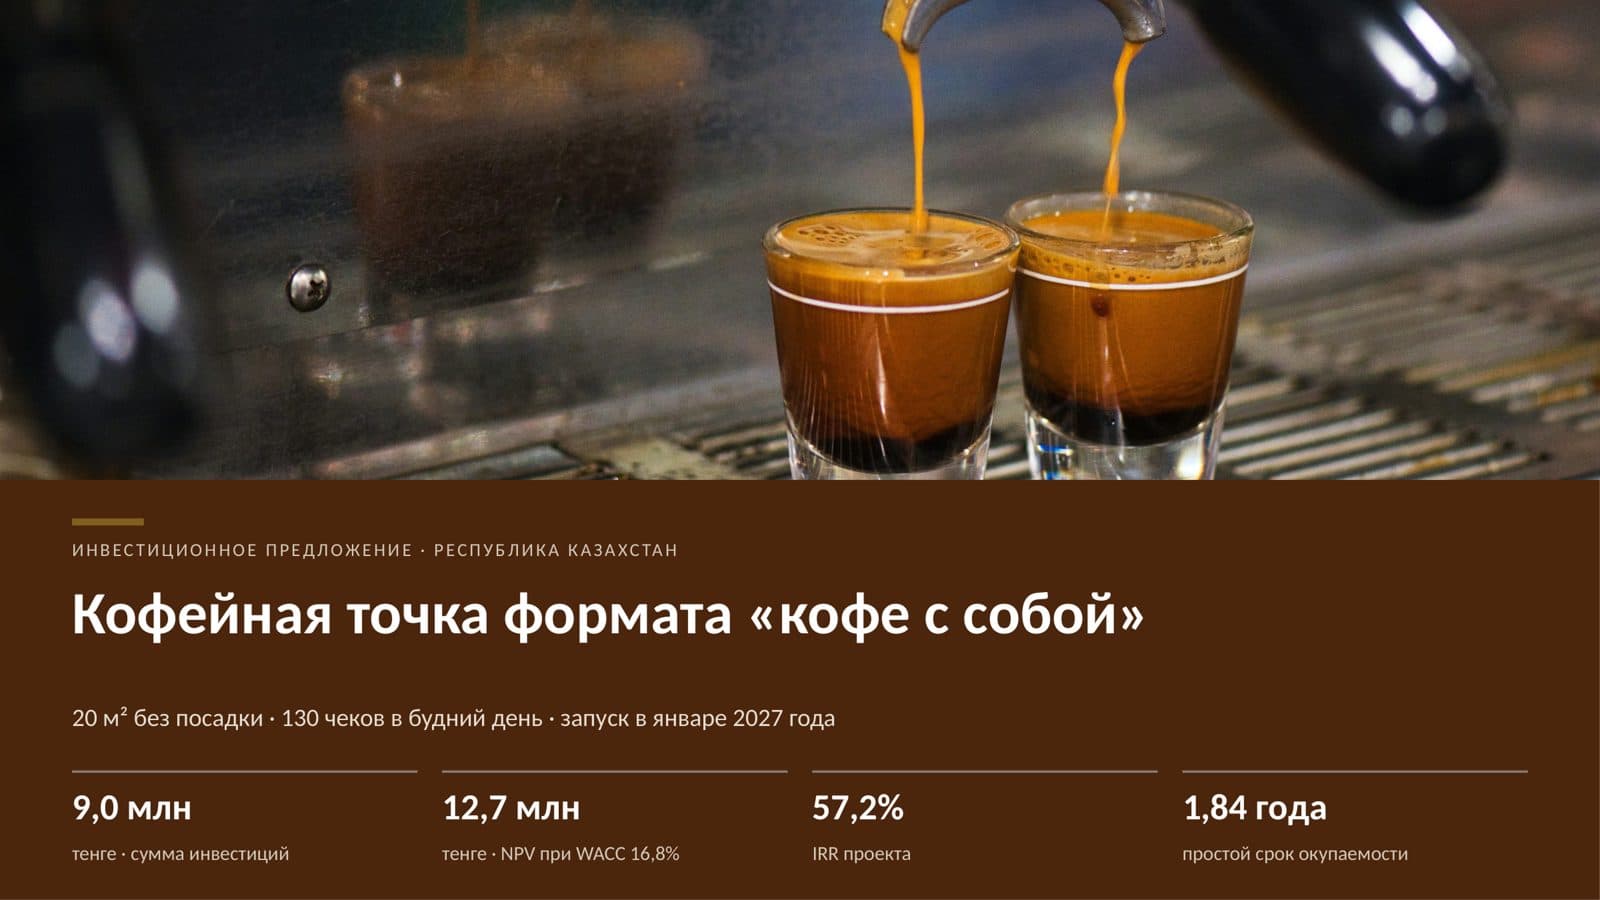
Айталық, сіз кофе сату нүктесін ашып жатырсыз. Жалдау ақысы белгілі, жабдық таңдалған, сусын бағалары қойылған. Бірақ бұл деректердің әрқайсысы жеке алғанда негізгі сұраққа жауап бермейді: нақты сатып алушылар ағыны кезінде нүкте шығындарын жаба ала ма?
Модель осы деректерді байланыстырады. Ашылу кешіксе, сатылым жоспардан төмен болса немесе шикізат қымбаттаса, нәтиженің қалай өзгеретінін көрсетеді. Кәсіпкер үшін бұл ақша салмай тұрып нұсқаларды салыстыруға мүмкіндік береді. Банк пен инвестор үшін жоба есептерінің қисынын тексеруге негіз болады.
ҚЭМ берілген болжамды шарттар кезіндегі нәтижені көрсетеді. Баға расталмаса, жүктеме асыра бағаланса немесе шығындар толық енгізілмесе, дұрыс формулалардың өзі болжамды сенімді ете алмайды.
Есеп неден басталады: бастапқы деректер мен операциялық бағдарлама
Бастапқы деректер
Бұлар жобаның бастапқы шарттары: іске қосылу күні, есептеу кезеңі, бағалар, жұмыс кестесі, штат, еңбекақы, жалдау ақысы, шикізаттың, жабдықтың және қаржыландырудың құны. Осы жерде маусымдылық, индекстеу, салыққа қатысты болжамдар және төлем мерзімдері де белгіленеді.
Әрбір елеулі мәннің негізі болуы керек: жеткізушінің ұсынысы, жалдау шарттары, сынақ сатылымдарының нәтижелері немесе нарықты зерттеу. Қазақстандағы жоба үшін қолданылатын салық режимін және ҚҚС есебін бөлек тексереді. Модельде ҚҚС бірізді ескерілуі керек: бағалар мен шығындарға ҚҚС кіретінін не кірмейтінін көрсету, ал қолданылатын жағдайда салық төлемдері мен өтелетін ҚҚС-ты бөлек есептеу қажет.
Бастапқы деректерді формулалардан бөлек сақтаған ыңғайлы. Сонда жалдау ақысы немесе баға өзгерсе, бірнеше есепті қолмен түзетудің қажеті болмайды.
Операциялық бағдарлама
Бұл бөлім бизнес-идеяны нақты жұмыс көлеміне айналдырады: қанша тауар өндіріледі, қанша тапсырыс орындалады немесе қанша клиентке қызмет көрсетіледі. Өндірісте жабдық, ауысымдар, шикізат, дайын өнім шығымы мен ысырап ескеріледі. Қызмет көрсету саласында жұмыс орындары, мамандар, қызмет ұзақтығы және жүктеме маңызды.
Кофе нүктесі техникалық тұрғыдан күніне 150 сусын дайындай алса, бұл күн сайын 150 сусын сатылады дегенді білдірмейді. Қуат шекті көлемді белгілейді, ал сату жоспары үшін сұранысты бөлек негіздеу керек. Модельде жоспарлы жүктемеге біртіндеп шығу кезеңі де ескеріледі.
Қанша қаражат салу керек және оны қайдан алу керек
Күрделі шығындар
Күрделі шығындар, немесе CAPEX, ұзақ мерзімді активтерге салынатын қаражатты көрсетеді: құрылыс, жабдық, жиһаз, көлік, жеткізу және монтаж. Олар төлем мерзімдері бойынша бөлінеді. Осылайша ашылғанға дейінгі ақша қажеттілігі көрінеді.
Бастапқы бюджет CAPEX-пен шектелмейді. Алғашқы қорларды, жалдау бойынша кепілдік төлемді және жұмыстың алғашқы айларына арналған резервті экономикалық мазмұнына қарай бөлек есепке алу керек. Тек жабдық пен жөндеуді есептесеңіз, іске қосуға ақша жетпеуі мүмкін.
Қаржыландыру құрылымы
Бұл бөлім бюджеттің қандай бөлігі меншікті қаражатпен, несиемен, лизингпен немесе басқа расталған көздермен жабылатынын көрсетеді. Сомамен қатар ақшаның келіп түсу күні де маңызды: жеткізушіге төлейтін сәтте қаражат қолжетімді болуы керек.
Несие үшін мөлшерлеме, мерзім, комиссиялар, қаражат беру және өтеу кестесі, жеңілдікті кезеңнің шарттары енгізіледі. Негізгі борышты кейінірек өтеу пайыз төлеуді де кейінге қалдыру дегенді білдіре бермейді. Алынған несие сатудан түскен түсімге жатпайды. Негізгі борышты өтеу пайда мен залал туралы есепте шығыс болып саналмайды, бірақ шоттағы ақшаны азайтады.
Сатылым мен шығындар қалай есептеледі
Юнит-экономика
Юнит-экономика бір сусынның, тапсырыстың, қызметтің немесе клиенттің экономикасын көрсетеді. Қарапайым есепте сату бағасынан бірлікке шаққандағы айнымалы шығындар шегеріледі. Қалған маржиналдық табыс тұрақты шығындарды жабуға және одан кейінгі қаржылық нәтижені қалыптастыруға жұмсалады.
Шартты мысал: сусын бағасы 1 200 ₸, ал ингредиенттер, стақан және басқа айнымалы шығындар 400 ₸ болсын. Бір сатылымнан 800 ₸ маржиналдық табыс қалады. Бұл әлі таза пайда емес: одан жалдау ақысын, тұрақты еңбекақыны және басқа шығындарды жабу керек.
Сату болжамы
Сатудан түсетін түсім әр бағыт бойынша сату көлемін бағаға көбейту арқылы есептеледі. Одан кейін іске қосылу кезеңі, маусымдылық, жеңілдіктер және ассортимент өзгерістері ескеріледі. Бірнеше тауар болса, олардың жоспардағы үлесі керек: сатылған бірліктер саны бірдей болғанымен, түсім мен маржа әртүрлі болуы мүмкін.
Біздің шартты мысалда күніне 100 сусын және айына 26 жұмыс күні болса, айлық сату көлемі 2 600 сусынды құрайды. Бір сусын 1 200 ₸ болғанда сатудан түскен түсім 3 120 000 ₸ болады. Бұл көлем қалаған пайдаға емес, сатып алушылар ағынын бағалауға және қолда бар қуатқа негізделуі керек.
Айнымалы шығындар
Бұл шығындар қызмет көлемімен бірге өзгереді: шикізат, қаптама, кесімді еңбекақы және сатылымнан алынатын комиссиялар. Модель оларды тиісті көрсеткішпен, мысалы сусын санымен немесе түсім сомасымен байланыстыруы керек.
Бір сусынға 400 ₸ жұмсалып, 2 600 сусын сатылса, айнымалы шығындар 1 040 000 ₸ болады. Шикізатты сатып алу мен оны шығысқа жатқызу әртүрлі айда болуы мүмкін. Сондықтан қорлар және жеткізушілерге төлеу мерзімдері бөлек есептеледі.
Тұрақты шығындар
Бұл шығындар бизнестің қазіргі ауқымында әр сатылымға тікелей байланысты өзгермейді: жалдау ақысы, еңбекақының тұрақты бөлігі, бухгалтерия, байланыс, қызмет көрсету. Бизнес кеңейгенде олар сатылы түрде өсуі мүмкін. Мысалы, екінші әкімші немесе қосымша орынжай қажет болады.
Шартты тұрақты шығындар айына 1 300 000 ₸ болса, айнымалы және тұрақты шығындардан кейін амортизацияға, пайыздарға және пайда салығына дейін 780 000 ₸ қалады. Төмендегі есеп жеңілдетілген: ҚҚС пен айналымнан алынатын салықтар ескерілмеген. Бұл нақты кофехананың болжамы емес, есептеу тәсілінің мысалы.
| Айлық көрсеткіш | Есеп | Сома |
|---|---|---|
| Сатудан түскен түсім | 2 600 × 1 200 ₸ | 3 120 000 ₸ |
| Айнымалы шығындар | 2 600 × 400 ₸ | 1 040 000 ₸ |
| Маржиналдық табыс | 3 120 000 − 1 040 000 | 2 080 000 ₸ |
| Тұрақты шығындар | Шартты болжам | 1 300 000 ₸ |
| Амортизацияға, пайыздарға және пайда салығына дейінгі қалдық | 2 080 000 − 1 300 000 | 780 000 ₸ |
Екі есеп: пайда және ақша қозғалысы
Пайда мен залал туралы есеп
Бұл есеп кезеңнің қаржылық нәтижесін көрсетеді: сатудан түскен түсім, өзіндік құн, операциялық шығындар, амортизация, пайыздар және салықтар. Ол пайданың қай кезеңде қалыптасатынын немесе залалдың қай жерде пайда болатынын түсінуге көмектеседі.
Жабдықты сатып алу құны, әдетте, сатып алынған айдың шығысына түгел жатқызылмайды. Ол пайдалану мерзімі ішінде амортизация арқылы бөлінеді. Сондықтан есептегі пайда мен шоттағы ақша қалдығы айтарлықтай өзгеше болуы мүмкін.
Ақша қаражатының қозғалысы туралы есеп
Бұл есеп нақты немесе жоспарланған ақша түсімдері мен төлемдерді кезеңдер бойынша көрсетеді. Ақша ағындары операциялық, инвестициялық және қаржылық қызметке бөлінеді: бизнестің күнделікті жұмысы, активтерге салымдар, қаржыландыруды тарту немесе қайтару. Бұл тәсіл IAS 7 стандартында сипатталған.
Қызмет қарашада көрсетіліп, клиент желтоқсанда төлесе, сатудан түскен түсім мен ақшаның келіп түсуі әртүрлі айға түседі. Бизнес пайда тапқанымен, жақын күнгі еңбекақы төлеміне ақшасы жетпеуі мүмкін. Есеп осындай ақша тапшылығын алдын ала анықтауға көмектеседі.
Ең алдымен әр айдың соңындағы ақша қалдығын тексереді. Түсімдер мен төлемдер біркелкі болмаса, ай ішіндегі ақша қозғалысын да қарау керек. Теріс мән қосымша қаржыландыру, төлемдерді ауыстыру немесе жұмыс шарттарын өзгерту қажет екенін білдіреді. Қорлардың өсуі және сатып алушыларға төлемді кейінге қалдыру да айналым капиталына ақша байлайды.
Жобаның өтелуі мен тұрақтылығын қалай бағалауға болады
Дисконтталған ақша ағыны
Бірнеше жылдан кейін алынатын ақшаны бүгінгі дәл сондай сомамен тікелей теңестіруге болмайды. Дисконттау болашақ ағындарды талап етілетін кірістілік пен тәуекелді ескеріп, таңдалған күнге келтіреді. Модельде мөлшерлеме мен ақша ағынының құрамы түсіндірілген болуы керек. Инвестицияны бағалау тәсілдері ACCA материалында қарастырылған.
Жоба мен меншік иесі үшін есептер ерекшеленеді. Жобаны бағалауда, әдетте, операциялық қызметке қатысты салықтар, активтерге салымдар және айналым капиталының өзгерістері ескерілген ақша ағыны алынады. Несие алу, негізгі борышты өтеу және пайыз төлеу бұл ағынға кірмейді. Оны капиталдың орташа өлшенген құны, WACC бойынша дисконттайды. Меншік иесі үшін оның салымдары, борышқа қызмет көрсеткеннен кейін оған қолжетімді ағындар және меншікті капитал құны ескеріледі. Осы ағындар мен мөлшерлемелердің айырмасын CFA Institute түсіндіреді. Тәсілдерді араластыру бағалауды бұрмалайды. Мөлшерлеме кезеңі ақша ағынының есептеу қадамымен сәйкес болуы керек: айлық есеп үшін жылдық мөлшерлеме алдымен баламалы айлық мөлшерлемеге айналдырылады.
Жоба көрсеткіштері
Бір ғана өтелу мерзімі жеткіліксіз. Нәтижені пайдамен, ақша қалдықтарымен және шарттар өзгергендегі сезімталдықпен бірге бағалайды.
| Көрсеткіш | Қандай сұраққа жауап береді |
|---|---|
| NPV, таза келтірілген құн | Таңдалған мөлшерлемеде салымдарды қоса есептегендегі келтірілген ақша ағындарының сомасы оң бола ма? |
| IRR, ішкі кірістілік нормасы | Қандай мөлшерлемеде NPV нөлге тең болады? Кіріс және шығыс ағындары әдеттен тыс кезектессе, бірнеше мән болуы немесе жарамды шешім болмауы мүмкін. |
| Қарапайым және дисконтталған өтелу мерзімдері | Жинақталған ақша ағыны дисконттаусыз және дисконттаумен салынған қаражатты қашан жабады? |
| Сату рентабельділігі | Түсімнің қандай бөлігі пайда болып қалады? Пайданың қай түрі алынғанын нақтылау қажет. |
| Несие бар кездегі DSCR | Борышқа қызмет көрсетуге қолжетімді ақша ағыны сол кезеңдегі негізгі борыш пен пайыз төлемдерін неше есе жабады? |
NPV мен IRR үшін таңдалған ақша ағыны және есептеу көкжиегі маңызды. Бұл көрсеткіштердің негіздерін CFA Institute те түсіндіреді. Айлық IRR-ді жылдық көрсеткіш ретінде көрсетуге болмайды. DSCR шегін нақты кредитордың әдістемесімен салыстыру керек.
Залалсыздық нүктесі
Бұл көрсеткіш түсімнің есепке алынған шығындарды жабуына қажетті сату көлемін көрсетеді. Бір өнімге арналған қарапайым есепте тұрақты шығындар бірлікке шаққандағы маржиналдық табысқа бөлінеді.
Біздің мысалда: 1 300 000 ÷ 800 = айына 1 625 сусын, немесе 1 950 000 ₸ түсім. Айына 26 жұмыс күні болса, күніне орта есеппен 62,5 сусын, яғни шамамен 63 сусын сату керек.
Бұл мысалдағы айнымалы және берілген тұрақты шығындарды ғана жабу шегі. Ол амортизацияны, пайыздарды, салықтарды және инвестицияның қайтарылуын ескермейді. Бірнеше өнім болса, сату құрылымын есепке алу қажет. Залалсыздыққа жету бастапқы салымдар өтелді дегенді білдірмейді.
Дайын ҚЭМ-де нені тексеру керек
Парақ атаулары мен егжей-тегжейі әртүрлі болуы мүмкін. Бірақ бастапқы деректерден қорытынды көрсеткіштерге дейінгі есептеу қисыны анық көрінуі керек. Модельді қолданар алдында мынаны тексеріңіз:
- Сату жоспары қуатқа, жұмыс кестесіне және команданың мүмкіндігіне сай келеді, ал сұраныс бөлек негізделген.
- Бюджет активтерді ғана емес, қорларды, ашылуға дайындықты және ақша резервін де қамтиды.
- Несие тиісті төлемдерге дейін беріледі, ал борышты өтеу мен пайыздар кестеге сәйкес көрсетілген.
- Пайда амортизация, айналым капиталы және басқа айырмашылықтар арқылы ақша ағынымен үйлеседі.
- Бастапқы деректер өзгергенде қорытынды көрсеткіштер қайта есептеледі, олар қолмен енгізілмеген.
- Сатылым төмендейтін, шығындар өсетін және іске қосылу кешігетін сценарийлер бар; қосымша ақша қажеттілігі бағаланған.
ҚЭМ-ді алдымен болжамды шарттар мен операциялық бағдарламадан, кейін инвестициялар мен қаржыландырудан, одан соң сатылым, шығындар және есептерден бастаған ыңғайлы. Өтелу мерзімі мен NPV оларды қалыптастырған сандар түсінікті болғанда ғана мағыналы болады.
Жоба таңдау үшін дайын бизнес-жоспарлар каталогын ашып, тиісті жинақтардағы есептердің құрамын салыстырыңыз.