2026 жылғы 7 қарашадан бастап кредиттерді субсидиялау қағидалары өзгерді: айналым қаражатын толықтыруға берілетін қолдау Өрлеу бағдарламасына қатысумен байланыстырылды. Қарастырылып отырған тетік бойынша лимит 1,5 млрд теңгеге дейін, кәсіпкер төлейтін мөлшерлеме жылына 12,6%, ал субсидиялау мерзімі ұзарту құқығынсыз бір жыл болып белгіленген. Қолдау алушы еңбек өнімділігі мен еңбекақы қорының өсуін растауға тиіс. Сондықтан өтінім дайындағанда мөлшерлемемен бірге қаражаттың мақсатын, қолдау мерзімін және міндеттемелердің орындалу мүмкіндігін тексеру қажет.
Өзгерістердің негізі: Қазақстан Республикасы Үкіметінің 2026 жылғы 22 қазандағы № 945 қаулысы. Ол № 754 қаулымен бекітілген қағидаларды жаңартты. Күшіне ену күні gov.kz сайтындағы ресми түсіндірмеде көрсетілген. Талаптар 2026 жылғы 12 қарашадағы жағдай бойынша берілген.
Не өзгерді және неліктен барлық мақсатқа бір тетік қолданылмайды
Екі тетікті ажырату қажет. Біріншісі Өрлеу бойынша жеңілдетілген қаржыландыруды білдіреді. Даму қорының өзекті парақшасында инвестициялар мен қайта қаржыландыру, 12,6% мөлшерлеме және инвестицияларға 120 айға дейінгі мерзім көрсетілген. Екіншісі Өрлеумен байланысты бизнеске айналым қаражаты үшін берілетін жаңа құралдарды субсидиялауды білдіреді. Оның жеке лимиті, мерзімі және талаптары бар. Өрлеу жеңілдетілген қаржыландыруының талаптары.
Сондықтан айналым кредитін субсидиялаудың бір жылдық мерзімін инвестициялық қарызға қолдануға болмайды. Инвестициялық кредит мерзімін де айналым қаражатына субсидия төленетін кезең деп қабылдауға болмайды. 12,6% мөлшерлеме екі тетікте де кездеседі, алайда бұл олардың талаптары бірдей дегенді білдірмейді.
| Өлшем | Субсидиялау қағидаларының жаңа редакциясы | Бизнес үшін мәні |
|---|---|---|
| Өрлеумен байланыс | 2026 жылғы 1 қаңтардан бастап алынған қаржыландыру және (немесе) бағдарлама бойынша жобаны іске асыру не жоспарлау | Кәдімгі банк кредиті сәйкестікті растау үшін жеткіліксіз |
| Жаңа құралдың мақсаты | Айналым қаражатын толықтыру | Шикізат пен өндірістік желіні сатып алуды бөлек көрсету қажет |
| Субсидияланатын сома | Қолданыстағы субсидияланатын құралдар мен үлестес тұлғаларды ескере отырып, 1,5 млрд теңгеге дейін | Лимиттің қолжетімді қалдығы байланысты компанияларды ескеріп есептеледі |
| Қолдау кезеңі | Ұзарту құқығынсыз бір жыл | Кредит жалғасса, субсидия аяқталғаннан кейінгі төлемдерді есептеу қажет |
| Жоба нәтижесі | Бір жұмыскерге шаққандағы түсім мен еңбекақы қорының өсуі | Сату болжамы мен штат көрсеткіштердің орындалуын негіздеуі керек |
Нақты тұжырымдар № 945 қаулы редакциясындағы Субсидиялау қағидаларының 14–18-тармақтарында берілген. Бұл талаптар осы тетікке қатысты, сондықтан оларды Дамудың барлық өніміне автоматты түрде қолдануға болмайды.
Қолдауға кім үміткер бола алады
14-тармақ Өрлеу аясында 2026 жылғы 1 қаңтардан бастап қаржыландыру алған және (немесе) осы бағдарлама бойынша өз жобасын іске асырып жатқан не жоспарлап отырған кәсіпкерлерді көздейді. Сонымен бірге Қағидалардың 7, 8 және 9-тармақтарындағы талаптар қолданылады. Сондықтан Өрлеуге қатысу ниетін ғана көрсету жеткіліксіз: жоба мен өтініш берушінің сәйкестігін банк пен қорға растау қажет.
Егер инвестициялық кредит 2025 жылы алынған болса, оны 2026 жылғы 1 қаңтардан бастап қаржыландыру туралы талапқа автоматты түрде сай деп санауға болмайды. Қатысу негізін және 14-тармақтағы басқа нұсқалардың қолданылуын нақты жоба бойынша анықтау керек. Қолданыстағы кредит бойынша да өзгерістер жасалған шарттың автоматты түрде қайта қаралатынын білдірмейді.
Пайыздар мен төлемдер қалай өзгереді
17-тармақ бойынша банктің номиналды мөлшерлемесі қаржы институты шешім қабылдаған күнгі Ұлттық Банктің базалық мөлшерлемесіне 4 пайыздық тармақ қосылған шамадан аспауға тиіс. Оның ішінен кәсіпкер жылына 12,6% төлейді, айырмасы субсидиямен жабылады. Субсидия пайыздық жүктемені азайтады, ал негізгі борыш қарыз алушының міндеттемесі болып қалады.
Шартты мысал. Кредит сомасы 100 млн теңге, мысал үшін номиналды мөлшерлеме жылына 20% деп алынған. Негізгі борыш қалдығы бүкіл есептік жыл бойы өзгермейді, комиссиялар ескерілмейді, субсидиялау жыл бойы қолданылады. Бұл оқу мақсатындағы жорамалдар, банктің ағымдағы мөлшерлемесі немесе нақты өтінім есебі емес.
| Есептік жылдағы көрсеткіш | Сома |
|---|---|
| Шартты 20% мөлшерлеме бойынша пайыздар | 20 000 000 теңге |
| Кәсіпкердің 12,6% мөлшерлеме бойынша бөлігі | 12 600 000 теңге |
| Субсидияланатын бөлік | 7 400 000 теңге |
Негізгі борыш жыл ішінде өтелсе, пайыздар азаятын қалдықтан есептеледі, сондықтан сомалар өзгереді. Бір жыл субсидиялау кезеңіне қатысты. Кредит мерзімі ұзағырақ болса, қолдау аяқталғаннан кейінгі қызмет көрсету талаптарын шарттан алдын ала тексеріп, қаржылық модельге енгізу қажет. Субсидия екінші жылға жалғасады деп жоспарлауға болмайды.
Қандай көрсеткіштерді растау қажет
Жаңа тиімді жобалар үшін 15-тармақ екі өлшем белгілейді: еңбек өнімділігінің, яғни бір жұмыскерге шаққандағы түсімнің кемінде 10% өсуі және еңбекақы қорының жинақталған инфляциядан төмен емес деңгейде өсуі. Еңбекақы қоры өсімінің инфляциядан бір пайыздық тармақтан аспайтын деңгейде төмен болуына жол беріледі.
Тексеру қор жобаны мақұлдаған қаржы жылына байланысты; есептік күн ретінде сол жылдың басы көрсетілген. Сондықтан жылдың соңында мақұлдау алу көрсеткіштерді орындауға автоматты түрде келесі 12 ай берілетінін білдірмейді. Есептеу базасы мен растау әдістемесін өтінім бермей тұрып келісу қажет.
Жоспарлау мысалы. Түсім 120 млн теңге, жұмыскер саны 10 адам болса, бір жұмыскерге шаққандағы түсім 12 млн теңгені құрайды. 10% өсім бір жұмыскерге 13,2 млн теңгеге сәйкес келеді. Жұмыскер саны өзгермесе, 132 млн теңге түсім қажет. Штат 12 адамға дейін көбейсе, 158,4 млн теңге түсім керек болады. Бұл арифметикалық мысал; мониторингке арналған нақты көрсеткіштер мен жұмыскер саны белгіленген әдістеме бойынша анықталады.
Өлшемдер орындалмаса, бір қаржы жылына дейінгі қосымша мерзім тек Қағидаларда көзделген жағдайларда, жобаның іске асырылғаны және қаражаттың мақсатты пайдаланылғаны расталған кезде берілуі мүмкін. Мұндай кейінге қалдыру міндеттемелерді жоймайды және субсидиялаудың бір жылдық мерзімін ұзартпайды. Қағидалардың 15-тармағы.
Айналым қаражатын қандай мақсатқа пайдалануға болады
Қаражат ағымдағы операциялық қызметке арналған. Мысалы, қаптама өндірісі қағаз немесе полимер қорын негіздеуі керек, ал тамақ цехы шикізат сатып алуды өндіріс жоспары мен сатып алушылармен жасалған шарттарға сай есептеуі қажет. Банк нақты шығыс баптарының қағидаларға және кредит мақсатына сәйкестігін тексереді.
Бұл қаржыландырудан салықтарды, зейнетақы және әлеуметтік аударымдарды, кедендік төлемдерді, алымдар мен баждарды, сондай-ақ кредиттерге, лизингке және қаржыландыруға қызмет көрсету бойынша ағымдағы төлемдерді төлеуге болмайды. Сондықтан ақшаға жалпы қажеттілікті рұқсат етілетін шығыстарға және бизнес басқа көздерден төлейтін міндеттемелерге бөлу қажет.
1,5 млрд теңге лимитінің болуы толық сомаға өтінім беруді негіздемейді. Кредит көлемін қорлармен, сатып алушылардың төлемді кейінге қалдыруымен, жеткізушілер талаптарымен және сатудан ақшаның қайту мерзімімен байланыстыру керек.
Қандай бағдарламаларды бірге қарастырған жөн
| Міндет | Құрал | Нені тексеру керек |
|---|---|---|
| Жабдық сатып алу немесе өндірісті кеңейту | Өрлеу жеңілдетілген қаржыландыруы, соның ішінде Bank RBK өнімі арқылы | ЭҚЖЖ, мақсат, мерзім, кепіл, топ лимиті және банк талаптары |
| Өрлеумен байланысты жобаны шикізатпен қамтамасыз ету | Жаңартылған Қағидалар бойынша айналым қаражатына арналған жаңа құралды субсидиялау | Қатысу негізі, 1,5 млрд теңге лимиті, бір жылдық қолдау және тиімділік көрсеткіштері |
| Кепіл жеткіліксіз болғанда кредит алу | Дамудың кепілдік қорлары аясындағы кепілдендіруі, соның ішінде Halyk Bank арқылы | Кепілдендірудің жеке қағидаларына сәйкестік, жабу мөлшері және комиссиялар |
Кепілдік банк алдындағы қамтамасыз ету мәселесін шешеді және субсидияны не кредитті қайтару міндетін алмастырмайды. Құралдарды біріктіру мүмкіндігі нақты мәміле бойынша бағаланады. Halyk Bank кепілдендіру бағдарламасы.
Қаржыландыру бөлімінде карточкалардың мақсаты мен талаптарын салыстырыңыз. Каталогтағы Өрлеу инвестициялық өнімін айналым қаражатына жаңа субсидияның жеке мақұлдануы деп қабылдауға болмайды.
Өтінім алдында бизнес-жоспарда нені өзгерту керек
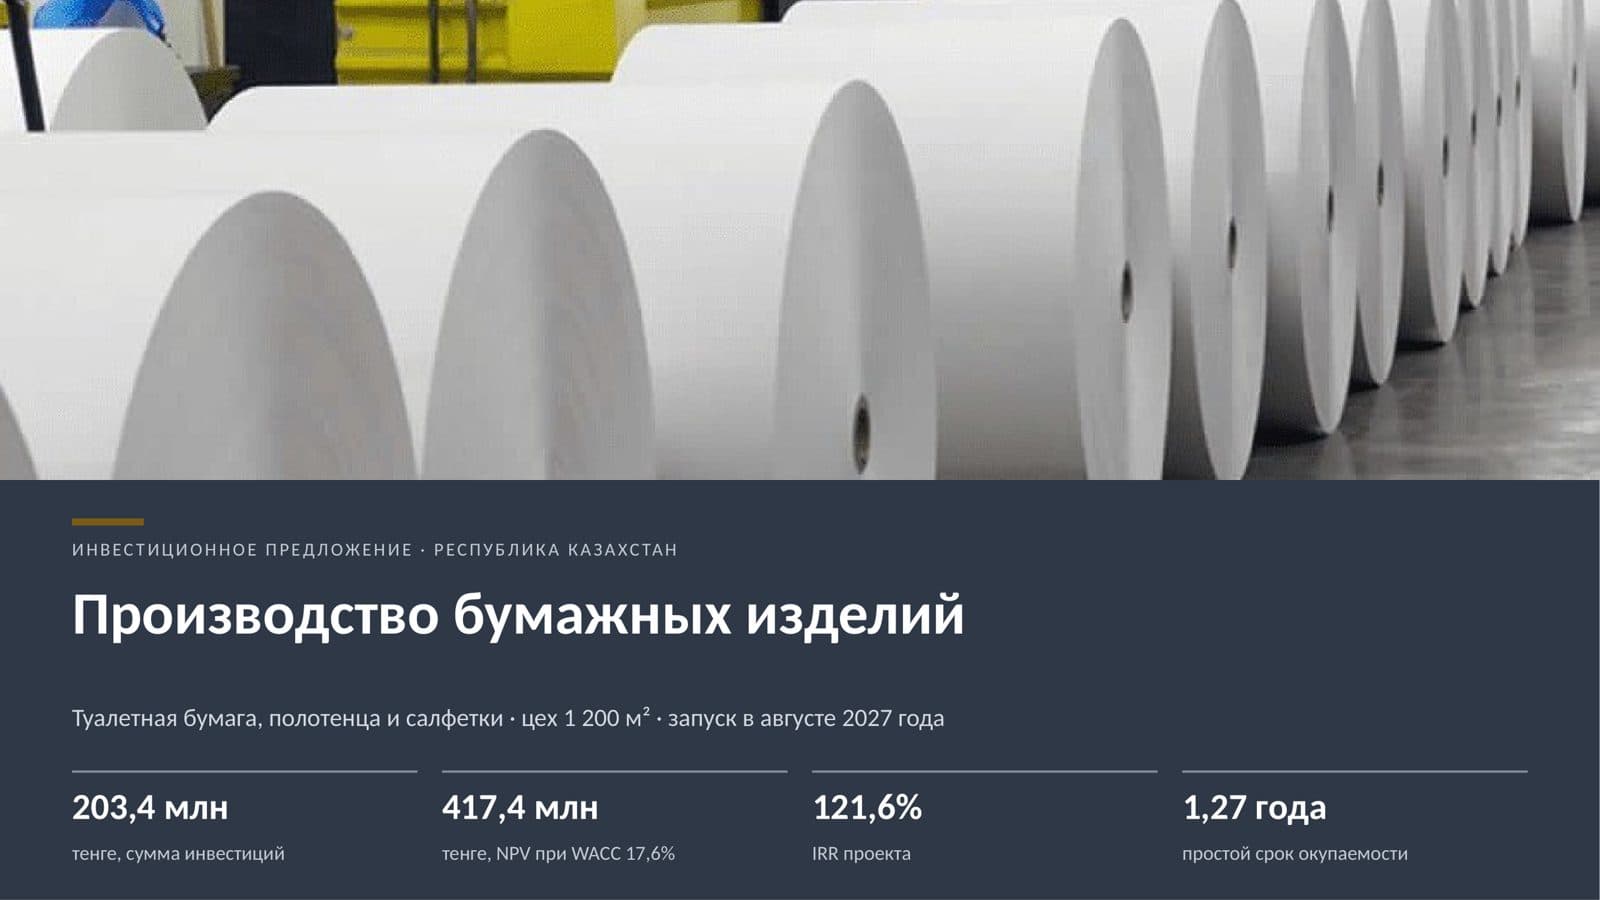
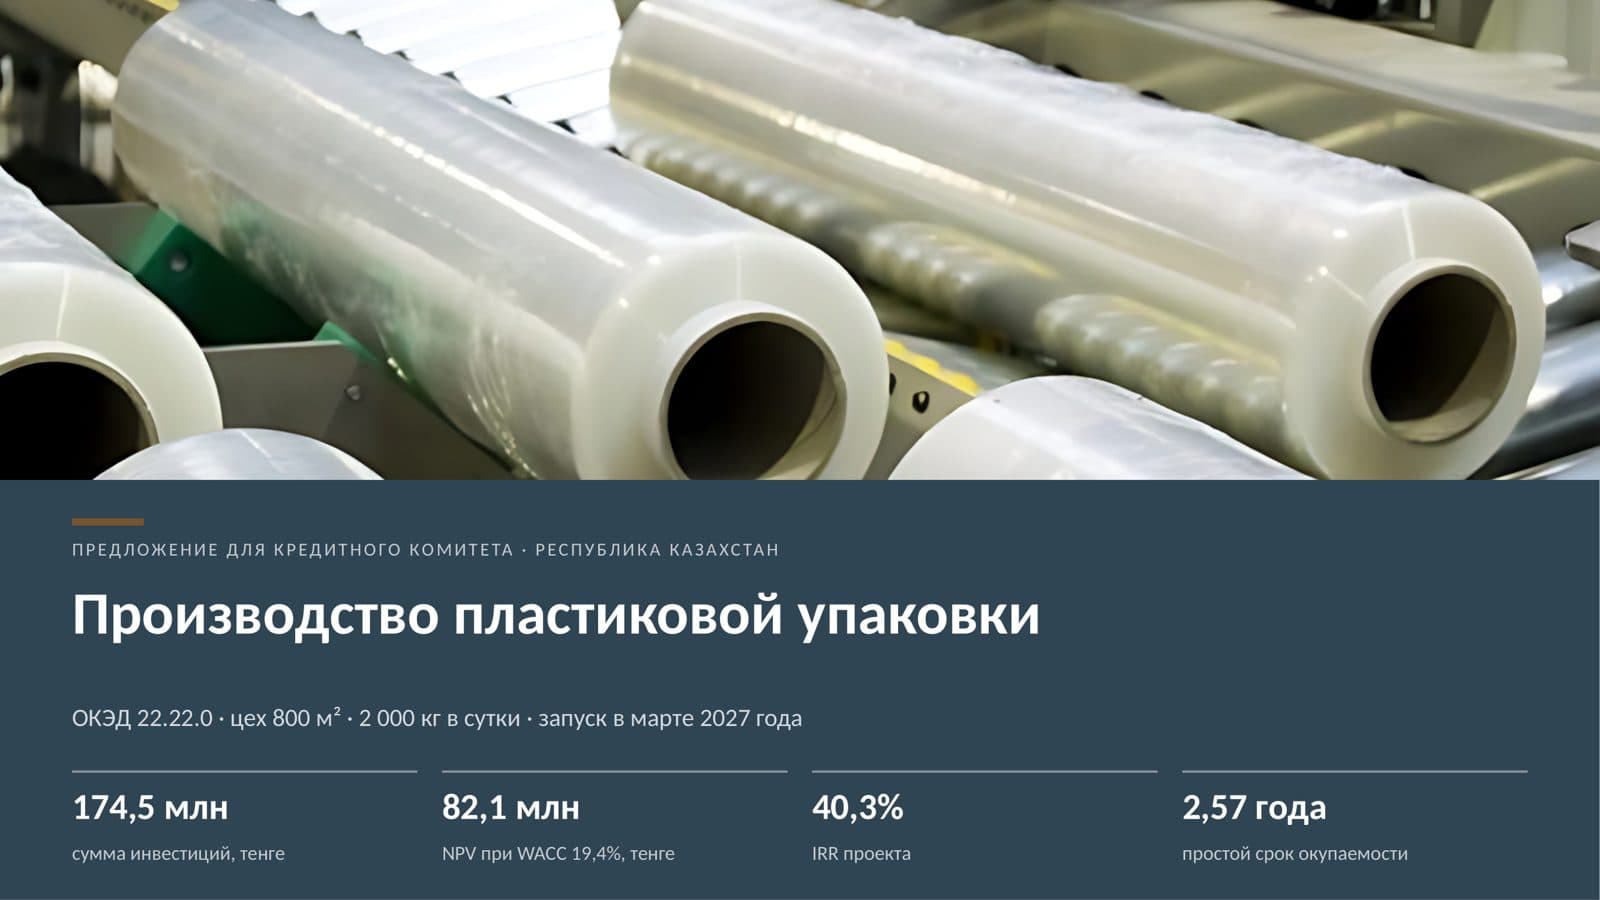
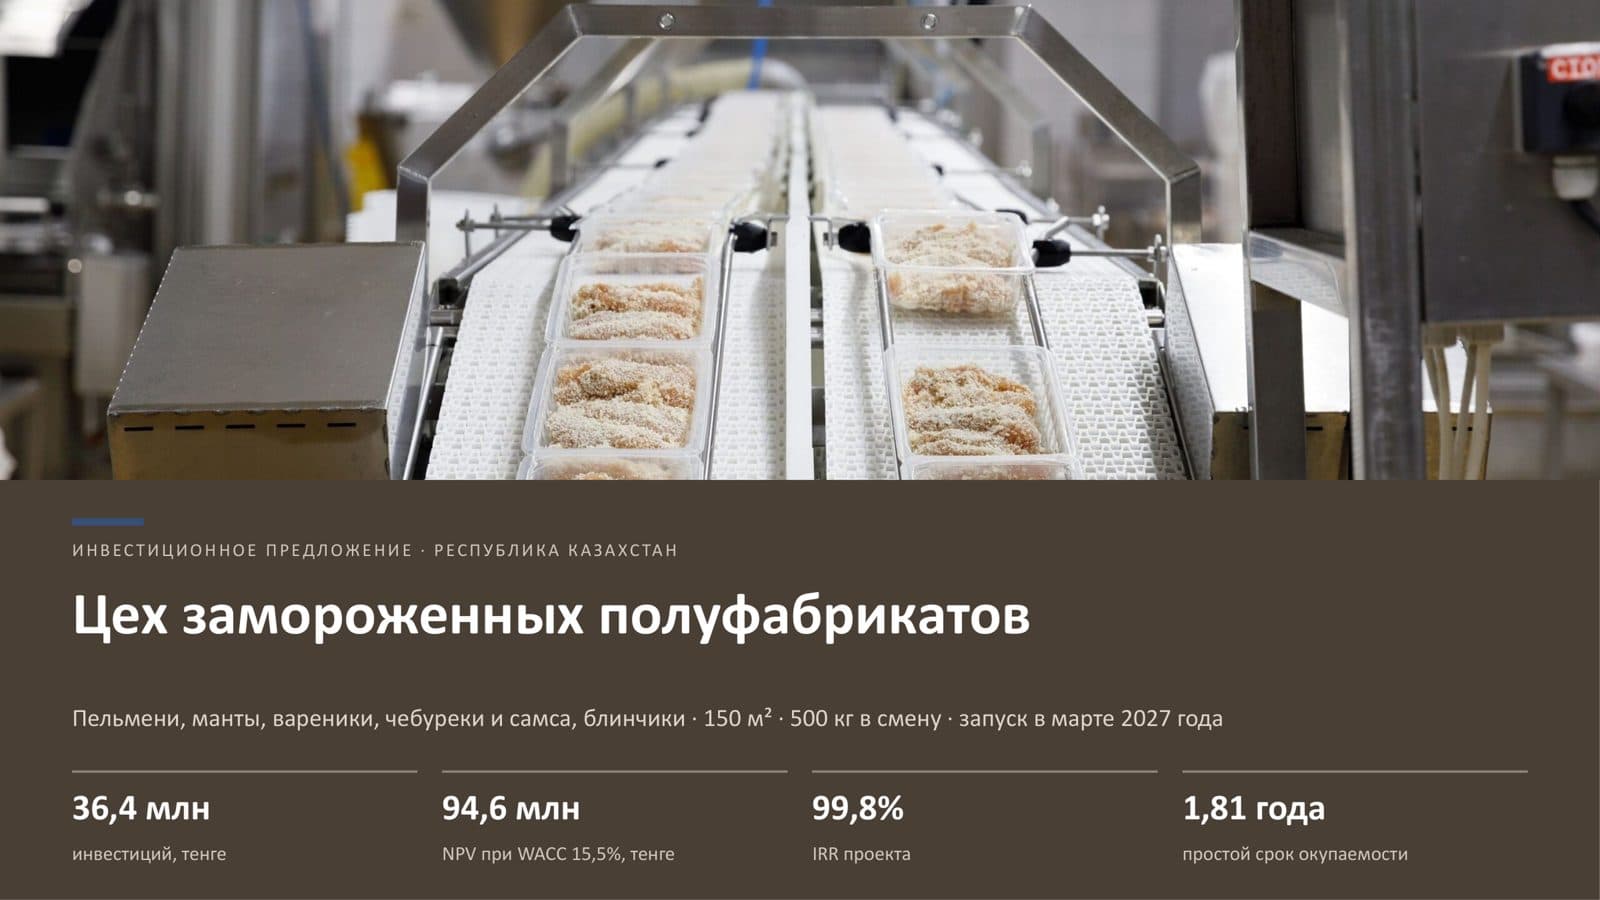
Алдымен инвестициялық бюджет пен айналым қаржыландыруын бөліңіз. Содан кейін сату, сатып алу, жұмыскер саны және еңбекақы қоры бойынша айлық болжам дайындаңыз. Борыш кестесінде субсидиялау кезеңін және одан кейінгі төлемдерді бөлек көрсетіңіз. Қағаз бұйымдары, пластик қаптама және мұздатылған жартылай фабрикаттар өндірісі мысалдарында шикізат қоры, жабдық жүктемесі және сатып алушылардың төлем мерзімдері ерекше мәнге ие.
Банкке жүгінбей тұрып мыналарды жинаңыз:
- Өрлеуге қатысуды немесе бағдарлама аясындағы жоспарланған жобаны растау;
- қаражатқа қажеттілік есебі бар бизнес-жоспар немесе техникалық-экономикалық негіздеме;
- бастапқы көрсеткіштерді растауға арналған салық деректері, жұмыскерлер мен еңбекақы қоры туралы мәліметтер;
- үлестес компанияларды қоса алғанда, қолданыстағы субсидияланатын құралдар тізбесі;
- шарттар, жеткізушілер ұсыныстары және айналым циклі есебі;
- кепіл туралы мәліметтер және қажет болса, кепілдікке сұрау.
Банк кредитті қарайды және оң шешім қабылдаса, құжаттарды Дамуға жібереді. Субсидиялау талаптары жеке шартпен рәсімделеді; қолдауға сүйенбей тұрып тетіктің қолданылуын және бюджет қаражатының бар-жоғын растау қажет. Нақты құжаттар топтамасы қағидалар мен банк талаптарына байланысты.
Жобаның қажеттілігін қолжетімді құралдармен салыстыру үшін қаржыландыруды іріктеуден бастаңыз, содан кейін бизнес-жоспарды банкпен келісілген талаптарға бейімдеңіз.